Thuế Tiêu Thụ Đặc Biệt (TTĐB) là một trong những công cụ quan trọng trong hệ thống thuế của Việt Nam, đóng vai trò không chỉ trong việc quản lý kinh tế mà còn ảnh hưởng trực tiếp đến lối sống và tiêu dùng của người dân. Được giới thiệu lần đầu vào những năm đầu của thế kỷ 20, TTĐB đã trải qua nhiều thay đổi để phù hợp với tình hình kinh tế-xã hội. Bài viết này sẽ cung cấp một cái nhìn tổng quan về Thuế Tiêu Thụ Đặc Biệt, từ những đặc điểm nổi bật đến ý nghĩa và hậu quả của nó đối với nền kinh tế và đời sống xã hội.
Giới thiệu về Thuế Tiêu Thụ Đặc Biệt
Thuế Tiêu Thụ Đặc Biệt (SCT) là một loại thuế quan trọng áp dụng cho các sản phẩm tiêu thụ đặc biệt tại Việt Nam. Mức thu của thuế này thường cao hơn mức thuế giá trị gia tăng thông thường, nhằm mục đích kiểm soát và hạn chế tiêu thụ những sản phẩm có khả năng gây hại cho sức khỏe con người và xã hội.
Lịch sử của Thuế Tiêu Thụ Đặc Biệt tại Việt Nam bắt đầu từ những năm 1990, khi chính phủ quyết định áp dụng loại thuế này để quản lý việc nhập khẩu và tiêu thụ các sản phẩm như rượu, thuốc lá và một số hàng hóa khác. Mục tiêu chính của SCT là giảm thiểu tác động tiêu cực từ những sản phẩm này đến cộng đồng, đồng thời tăng cường nguồn thu cho ngân sách nhà nước.
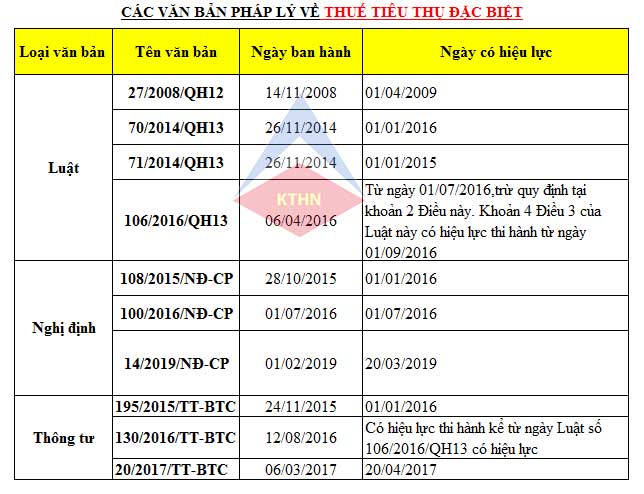
Quy định và mức thu của SCT được quy định cụ thể trong các văn bản pháp luật, bao gồm Luật Thuế Tiêu Thụ Đặc Biệt và các thông tư, nghị định có liên quan. Mức thu của SCT thường cao hơn nhiều so với thuế giá trị gia tăng thông thường, và được áp dụng cho những sản phẩm đặc thù như rượu, thuốc lá cùng một số hàng hóa khác.
Tóm lại, Thuế Tiêu Thụ Đặc Biệt không chỉ là một công cụ tài chính quan trọng trong việc quản lý tiêu thụ mà còn góp phần bảo vệ sức khỏe cộng đồng và tăng nguồn thu cho ngân sách nhà nước. Việc hiểu rõ về thuế tiêu thụ đặc biệt đánh ở khâu nào là cần thiết để nắm bắt được tác động và ý nghĩa của chính sách này trong bối cảnh kinh tế hiện tại.
Đặc điểm nổi bật của Thuế Tiêu Thụ Đặc Biệt
Thuế Tiêu Thụ Đặc Biệt, hay còn gọi là Special Consumption Tax, được áp dụng cho những sản phẩm tiêu thụ đặc biệt như rượu, thuốc lá và các sản phẩm khác có tính chất độc hại hoặc gây nghiện. Mục tiêu chính của loại thuế này là giảm thiểu tác động tiêu cực của những sản phẩm này đối với sức khỏe cộng đồng và xã hội.
Đặc điểm nổi bật của Thuế Tiêu Thụ Đặc Biệt là khả năng tạo nguồn thu cho ngân sách nhà nước. Khi giá bán các sản phẩm tiêu thụ đặc biệt tăng lên, chính phủ sẽ thu được một khoản thu đáng kể từ việc tiêu thụ những sản phẩm này. Hơn nữa, thuế này cũng khuyến khích người tiêu dùng suy nghĩ kỹ lưỡng trước khi quyết định mua các sản phẩm có hại, từ đó giúp hạn chế mức độ tiêu dùng.
Ngoài ra, Thuế Tiêu Thụ Đặc Biệt còn có thể được xem như một công cụ chính sách nhằm kiểm soát và hạn chế sản xuất cũng như nhập khẩu các sản phẩm độc hại. Bằng việc nâng cao mức thuế, chính phủ có thể tạo ra một môi trường kinh doanh kém hấp dẫn cho các doanh nghiệp sản xuất hoặc nhập khẩu các sản phẩm này, qua đó góp phần làm giảm số lượng sản phẩm được lưu thông trên thị trường.
Tóm lại, Thuế Tiêu Thụ Đặc Biệt đóng vai trò quan trọng trong chính sách tài chính và y tế công cộng, giúp giảm thiểu tác động tiêu cực của các sản phẩm có hại và đồng thời tạo nguồn thu cho ngân sách nhà nước.

Hiểu rõ về Luật Thuế Tiêu Thụ Đặc Biệt
Luật điều chỉnh thuế tiêu thụ đặc biệt đóng vai trò quan trọng trong việc quản lý và thu thuế từ những sản phẩm tiêu thụ đặc biệt. Những sản phẩm này thường có giá trị cao và ảnh hưởng lớn đến cuộc sống hàng ngày. Nếu không được sử dụng đúng cách, chúng có thể gây ra những tác động tiêu cực. Mục tiêu chính của luật này là kiểm soát và điều chỉnh việc sản xuất, nhập khẩu, phân phối và tiêu thụ các sản phẩm này.
Mục tiêu của luật điều chỉnh thuế tiêu thụ đặc biệt là nhằm thu thuế từ những sản phẩm tiêu thụ đặc biệt, qua đó tăng cường nguồn thu cho ngân sách nhà nước. Một khía cạnh quan trọng khác của luật này là bảo vệ người tiêu dùng, hạn chế việc sản xuất và nhập khẩu những sản phẩm không an toàn hoặc không phù hợp với nhu cầu thực tế.
Luật điều chỉnh thuế tiêu thụ đặc biệt quy định các mức thuế cụ thể cho từng loại sản phẩm. Những sản phẩm được xác định là tiêu thụ đặc biệt sẽ bị áp mức thuế cao hơn so với những sản phẩm thông thường. Thêm vào đó, luật cũng có thể thiết lập các biện pháp kiểm soát như cấp phép sản xuất, nhập khẩu và phân phối, nhằm đảm bảo chỉ những sản phẩm đạt tiêu chuẩn an toàn và chất lượng mới được phép lưu thông trên thị trường.
Tác động của luật điều chỉnh thuế tiêu thụ đặc biệt thể hiện ở cả khía cạnh tích cực và tiêu cực. Về mặt tích cực, luật này không chỉ tăng nguồn thu cho ngân sách nhà nước mà còn bảo vệ người tiêu dùng bằng cách hạn chế sự xuất hiện của các sản phẩm không an toàn. Tuy nhiên, một số doanh nghiệp sản xuất và nhập khẩu có thể gặp khó khăn do mức thuế cao, làm tăng giá thành sản phẩm.
Tóm lại, luật điều chỉnh thuế tiêu thụ đặc biệt là một công cụ quan trọng trong quản lý tài chính cũng như bảo vệ quyền lợi của người tiêu dùng. Thông qua việc quy định mức thuế và các biện pháp kiểm soát, luật này đạt được các mục tiêu về thu thuế và bảo vệ người tiêu dùng một cách hiệu quả.
Mục đích và lợi ích của Thuế Tiêu Thụ Đặc Biệt
Việc áp dụng Thuế Tiêu Thụ Đặc Biệt (VAT) đóng vai trò quan trọng trong nền kinh tế và mang lại nhiều lợi ích thiết thực. Đây là một hình thức thuế giá trị gia tăng phổ biến toàn cầu, trong đó có Việt Nam. Nguồn thu từ VAT không chỉ góp phần vào ngân sách nhà nước mà còn giúp điều chỉnh và ổn định tình hình kinh tế, đặc biệt trong bối cảnh lạm phát.
Cấu trúc của VAT cho phép thu thuế dựa trên giá trị gia tăng của hàng hóa và dịch vụ qua từng giai đoạn, từ sản xuất đến tiêu dùng cuối cùng. Điều này tạo ra một chuỗi thuế liên tục, bảo đảm rằng mọi công đoạn trong quá trình sản xuất và phân phối đều được ghi nhận và chịu thuế. Một trong những lợi ích lớn nhất của VAT là tăng cường nguồn thu cho ngân sách nhà nước, đồng thời giảm thiểu sự không công bằng trong việc phân phối gánh nặng thuế và tạo điều kiện thuận lợi cho việc quản lý chi tiêu công một cách hiệu quả hơn.
Ngoài ra, VAT còn thúc đẩy khuyến khích đầu tư và phát triển kinh tế. Khi doanh nghiệp phải nộp thuế VAT, họ sẽ phải tính toán lại giá sản phẩm, từ đó mở ra cơ hội đầu tư vào công nghệ và nâng cao chất lượng sản phẩm. Điều này không chỉ tăng cường khả năng cạnh tranh mà còn góp phần vào sự phát triển bền vững của nền kinh tế.
Tóm lại, việc áp dụng Thuế Tiêu Thụ Đặc Biệt không chỉ mang lại nguồn thu cho ngân sách mà còn đóng vai trò quan trọng trong việc điều chỉnh, ổn định nền kinh tế và khuyến khích đầu tư nhằm phát triển bền vững.

Thuế Tiêu Thụ Đặc Biệt Đánh Ở Khâu Nào
Khâu thuế tiêu thụ đặc biệt đóng vai trò quan trọng trong hệ thống thuế của nhiều quốc gia, trong đó có Việt Nam. Thuế này được áp dụng cho các sản phẩm và dịch vụ đặc biệt, thường liên quan đến tiêu dùng hàng ngày hoặc hoạt động giải trí.
Trong thực tế, thuế tiêu thụ đặc biệt áp dụng cho nhiều sản phẩm như rượu, bia, thuốc lá, cùng một số loại hàng hóa khác được xem là tiêu thụ nhiều hoặc có tác động tiêu cực đến sức khỏe cộng đồng. Mục tiêu chính của thuế này là giảm thiểu những hậu quả tiêu cực từ các sản phẩm này và đồng thời gia tăng nguồn thu cho ngân sách nhà nước.
Các sản phẩm thường chịu sự điều chỉnh của thuế tiêu thụ đặc biệt bao gồm rượu, bia, thuốc lá, và nhiều loại hàng hóa khác như đồ chơi điện tử, thiết bị điện tử cao cấp, và các sản phẩm giải trí. Mức thuế được áp dụng có sự khác biệt tùy theo từng loại sản phẩm và quốc gia.
Lợi ích chính của thuế tiêu thụ đặc biệt là việc giảm thiểu tác động xấu đến sức khỏe cộng đồng. Việc nâng cao giá bán các sản phẩm này sẽ tạo động lực cho người tiêu dùng với ý thức giảm thiểu lượng tiêu thụ, từ đó dẫn đến việc giảm tỷ lệ nghiện và các vấn đề sức khỏe liên quan. Bên cạnh đó, thuế này cũng gia tăng thu cho ngân sách nhà nước, phục vụ cho các chương trình y tế và giáo dục.
Để bảo đảm việc thực hiện và giám sát hiệu quả thuế tiêu thụ đặc biệt, các cơ quan thuế cần có hệ thống quản lý chặt chẽ. Điều này bao gồm việc theo dõi và kiểm tra quá trình nhập khẩu, phân phối và bán lẻ các sản phẩm chịu thuế. Bên cạnh đó, cũng cần triển khai các chương trình giáo dục và tuyên truyền để nâng cao nhận thức của người dân về những tác động tiêu cực của các sản phẩm này.
Tóm lại, thuế tiêu thụ đặc biệt là một công cụ quan trọng trong chính sách thuế, giúp hạn chế những tác động tiêu cực đến sức khỏe cộng đồng và nâng cao nguồn thu cho ngân sách nhà nước.
Các mặt hàng chịu Thuế Tiêu Thụ Đặc Biệt
Thuế Tiêu Thụ Đặc Biệt đánh ở khâu nào là một câu hỏi quan trọng trong bối cảnh quản lý thuế và tiêu dùng. Loại thuế này áp dụng cho các mặt hàng tiêu dùng có giá trị cao hoặc có ảnh hưởng lớn đến nền kinh tế, với mục đích điều chỉnh hành vi tiêu dùng và tăng nguồn thu cho ngân sách nhà nước.
Trong số các sản phẩm chịu thuế tiêu thụ đặc biệt, ô tô là một trong những mặt hàng nổi bật. Để khuyến khích việc sử dụng phương tiện giao thông công cộng và giảm thiểu ô nhiễm môi trường, thuế này được áp dụng dựa trên dung tích xy lanh và giá trị của xe. Điều này không chỉ bảo vệ môi trường mà còn gia tăng an toàn giao thông cho cộng đồng.
Rượu cũng là một mặt hàng nằm trong diện chịu thuế tiêu thụ đặc biệt. Mục tiêu của thuế này là hạn chế việc sử dụng rượu bia, đặc biệt trong giới trẻ, thông qua việc điều chỉnh mức thu thuế theo nồng độ cồn và loại hình sản phẩm. Điều này phản ánh nỗ lực của nhà nước trong việc bảo vệ sức khỏe cộng đồng.
Ngoài ô tô và rượu, còn nhiều sản phẩm khác như thuốc lá, xăng dầu, và các hàng hóa cao cấp cũng phải chịu thuế tiêu thụ đặc biệt. Những mặt hàng này không chỉ tác động đến sức khỏe và môi trường mà còn gắn liền với các chính sách xã hội nhằm tăng thu ngân sách và điều chỉnh hành vi tiêu dùng.
Tóm lại, thuế tiêu thụ đặc biệt không chỉ là công cụ tăng nguồn thu cho ngân sách nhà nước mà còn giúp liên kết các chính sách xã hội và môi trường. Việc quản lý thuế tiêu thụ đặc biệt một cách hiệu quả là cần thiết để đáp ứng yêu cầu phát triển bền vững trong thị trường tiêu dùng hiện nay.
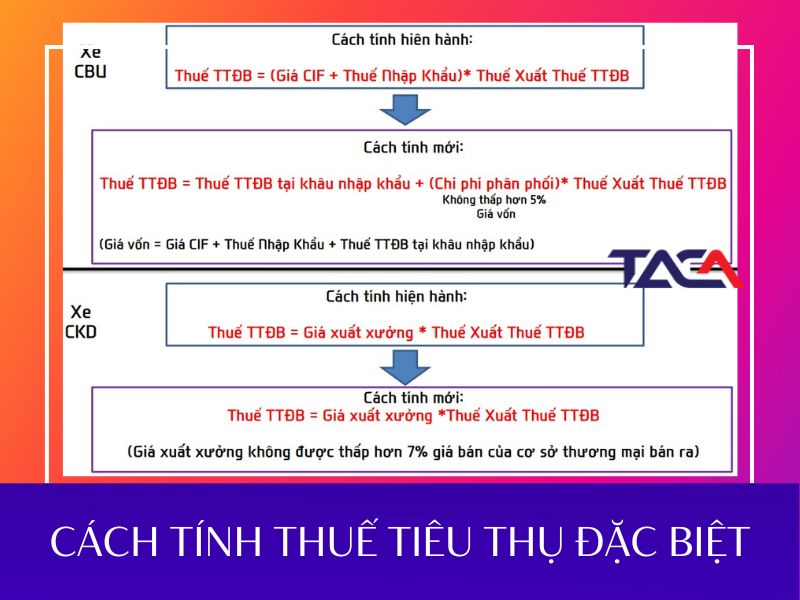
Xác định mức thuế Tiêu Thụ Đặc Biệt
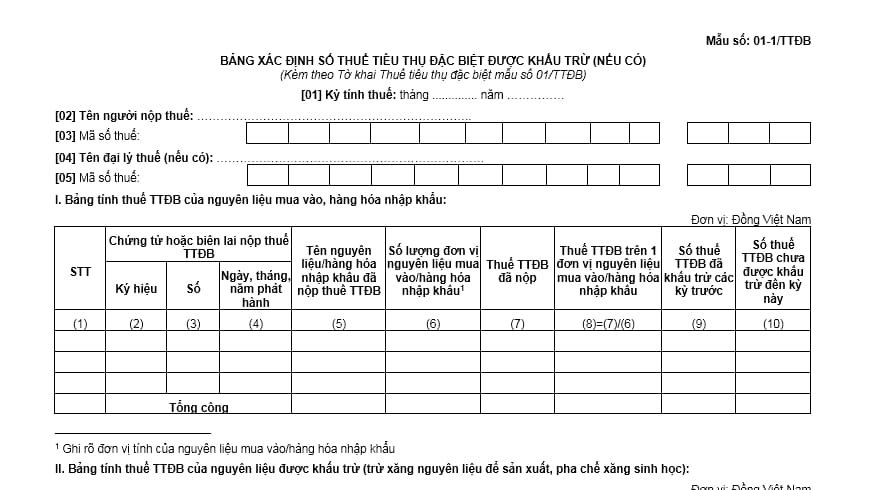
Tỷ lệ phần trăm là một khái niệm quan trọng trong cả toán học và kinh tế, thường được sử dụng để biểu thị một phần của tổng số. Trong bối cảnh thuế, tỷ lệ phần trăm giữ vai trò then chốt trong việc tính toán Thuế Tiêu Thụ Đặc Biệt (TTĐB) cho các mặt hàng và dịch vụ.
Thuế Tiêu Thụ Đặc Biệt là loại thuế áp dụng cho một số hàng hóa và dịch vụ cụ thể nhằm tăng nguồn thu ngân sách và điều chỉnh hành vi tiêu dùng của người dân. Để xác định số tiền TTĐB phải nộp, chúng ta thường dựa vào tỷ lệ phần trăm. Chẳng hạn, nếu một mặt hàng có giá 100.000 đồng và tỷ lệ TTĐB là 10%, thì số thuế phải nộp sẽ là 10.000 đồng, tức 10% của 100.000 đồng.
Cách tính này giúp người dân dễ dàng hiểu và tự tính toán số tiền thuế mà họ cần trả. Tuy nhiên, việc áp dụng Thuế Tiêu Thụ Đặc Biệt cũng cần được xem xét cẩn trọng để tránh gây ra ảnh hưởng tiêu cực đến hoạt động kinh doanh và cuộc sống hàng ngày của người dân. Điều này đặc biệt quan trọng trong thời điểm hiện tại, khi mà nhu cầu tiêu dùng của người dân ngày càng đa dạng và phức tạp.

Ý nghĩa và hậu quả của Thuế Tiêu Thụ Đặc Biệt
Thuế Tiêu Thụ Đặc Biệt (VAT) là một loại thuế quan trọng được áp dụng phổ biến trên toàn cầu. Khi thực hiện VAT, các doanh nghiệp có trách nhiệm thu thuế từ nhiều khâu khác nhau như sản xuất, phân phối và bán hàng, sau đó nộp số thuế này cho chính phủ. Việc này không chỉ giúp gia tăng nguồn thu cho ngân sách quốc gia mà còn hỗ trợ cho chi tiêu công và đầu tư phát triển kinh tế.
Tuy nhiên, áp dụng VAT cũng dễ dẫn đến một số vấn đề. Trước tiên, tỷ lệ thuế này có thể làm gia tăng chi phí sản xuất và giá bán hàng của doanh nghiệp, từ đó đẩy giá sản phẩm và dịch vụ lên cao. Hệ quả là người tiêu dùng, đặc biệt là những người có thu nhập thấp, sẽ phải chịu gánh nặng cao hơn. Thứ hai, VAT có khả năng tạo ra sự bất bình đẳng trong xã hội, vì những người có thu nhập cao có khả năng chi trả nhiều hơn so với những người khác.
Thêm vào đó, VAT cũng có thể tác động đến sự cạnh tranh giữa các doanh nghiệp. Các doanh nghiệp nhỏ và vừa sẽ gặp khó khăn hơn trong việc quản lý và hoàn thành nghĩa vụ thuế, dẫn đến nguy cơ phá sản hoặc thu hẹp quy mô hoạt động. Điều này có thể làm giảm sự đa dạng và sáng tạo trong nền kinh tế, cũng như tạo ra sự phụ thuộc vào một vài doanh nghiệp lớn.
Tóm lại, việc áp dụng Thuế Tiêu Thụ Đặc Biệt có thể mang lại nhiều lợi ích cho nền kinh tế và xã hội. Tuy nhiên, điều này cần được thực hiện một cách cẩn trọng để hạn chế các tác động tiêu cực. Chính phủ cần xây dựng các chính sách hỗ trợ cho doanh nghiệp nhỏ và vừa và đảm bảo rằng thuế được áp dụng một cách công bằng và minh bạch.
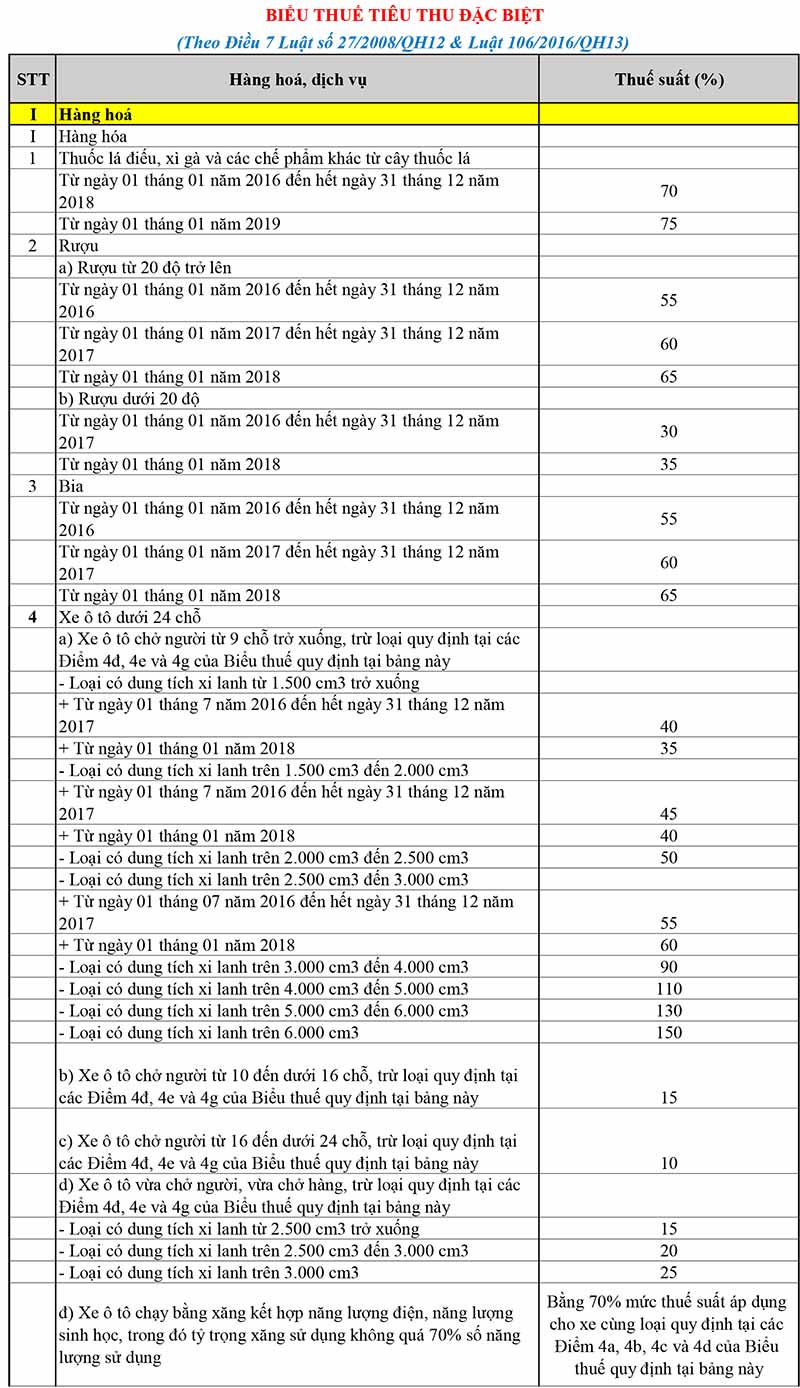
Trong bài viết này, chúng ta đã cùng nhau tìm hiểu về Thuế Tiêu Thụ Đặc Biệt, từ khái niệm, đặc điểm, đến hiệu lực pháp lý và lợi ích mà nó mang lại cho nền kinh tế. Việc áp dụng thuế này không chỉ nhằm gia tăng nguồn thu cho ngân sách nhà nước mà còn góp phần điều tiết tiêu dùng, khuyến khích các hành vi tiêu dùng lành mạnh và bảo vệ sức khỏe cộng đồng. Tuy nhiên, để đạt được mục tiêu mong muốn, việc xác định mức thuế hợp lý và áp dụng một cách công bằng là rất quan trọng. Qua đó, Thuế Tiêu Thụ Đặc Biệt sẽ thực sự đóng góp tích cực vào phát triển bền vững của xã hội Việt Nam.