Trong nền kinh tế học, khái niệm “chi phí biên” đóng vai trò cực kỳ quan trọng, giúp các nhà kinh tế đánh giá quyết định sản xuất và tiêu dùng. Chi phí biên không chỉ đơn giản là sự thay đổi trong tổng chi phí khi sản xuất thêm một đơn vị hàng hóa, mà còn phản ánh sự đánh giá về lợi ích và chi phí trong các quyết định kinh tế. Qua bài viết này, chúng ta sẽ lần lượt khám phá các khía cạnh khác nhau của chi phí biên và chi phí cận biên, từ định nghĩa cơ bản cho đến các phương pháp tính toán cụ thể và ứng dụng thực tiễn trong toán học. Hãy cùng nhau tìm hiểu để nắm vững những kiến thức quan trọng này!
Giải thích khái niệm Chi phí biên
Chi phí biên, hay còn gọi là marginal cost, là một khái niệm then chốt trong kinh tế học, thể hiện sự thay đổi nhỏ nhất về chi phí khi doanh nghiệp sản xuất thêm một đơn vị sản phẩm. Hiểu rõ về cách tính chi phí biên giúp các doanh nghiệp và nhà quản lý đưa ra những quyết định sản xuất thông minh hơn, qua đó nâng cao hiệu quả hoạt động kinh doanh.
Trong cách tính chi phí biên, mọi chi phí liên quan đến việc sản xuất thêm đơn vị sản phẩm đều được xem xét. Điều này bao gồm chi phí nguyên vật liệu, chi phí lao động, chi phí năng lượng và nhiều loại chi phí khác. Nhờ vào việc xác định chi phí biên, doanh nghiệp có thể hình dung rõ ràng về mức độ hiệu quả trong quy trình sản xuất của mình.
Chi phí biên có vai trò cực kỳ quan trọng trong việc tìm ra mức sản xuất tối ưu cho doanh nghiệp. Cụ thể, khi chi phí biên thấp hơn giá bán, doanh nghiệp nên cân nhắc tăng sản lượng để tối đa hóa lợi nhuận. Ngược lại, nếu chi phí biên vượt quá giá bán, doanh nghiệp cần giảm sản lượng để tránh tình trạng thua lỗ. Việc tính toán chi phí biên sẽ giúp đơn vị sản xuất xem xét một cách cẩn thận trước khi đưa ra quyết định cuối cùng.
Hơn nữa, chi phí biên còn ảnh hưởng đến các chính sách tài chính và đầu tư của doanh nghiệp. Trong trường hợp chi phí biên có xu hướng tăng cao, các doanh nghiệp thường sẽ tìm cách giảm chi phí sản xuất hoặc tìm kiếm nguồn nguyên liệu với giá thành rẻ hơn. Điều này không chỉ giúp duy trì lợi nhuận mà còn nâng cao khả năng cạnh tranh trên thị trường, từ đó tạo điều kiện thuận lợi cho sự phát triển bền vững.
Tóm lại, chi phí biên là một công cụ quan trọng giúp doanh nghiệp và nhà quản lý kinh tế đưa ra những quyết định sáng suốt, góp phần vào sự thành công và hiệu quả trong hoạt động kinh doanh. Việc nắm vững cách tính chi phí biên sẽ mang lại lợi ích lớn cho bất kỳ ai quan tâm đến lĩnh vực này.
Hiểu rõ hơn về Chi phí cận biên
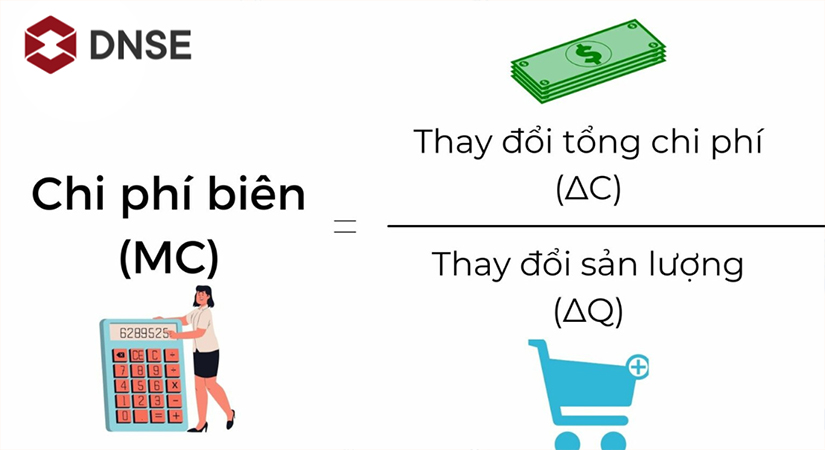
Chi phí cận biên (marginal cost) là khái niệm quan trọng thể hiện mức chi phí cần thiết để sản xuất thêm một đơn vị sản phẩm. Đây là yếu tố quyết định sự thay đổi chi phí khi sản lượng tăng lên một đơn vị và đóng vai trò thiết yếu trong việc giúp doanh nghiệp định hình chiến lược sản xuất. Khi nắm rõ chi phí cận biên, các doanh nghiệp có thể xác định được mức độ sản xuất tối ưu, từ đó quyết định có nên sản xuất thêm hàng hóa hay không.
Để hiểu rõ về chi phí cận biên, doanh nghiệp cần phân tích hai loại chi phí chính: chi phí cố định và chi phí biến động. Chi phí cố định là các khoản chi không thay đổi theo mức độ sản xuất, chẳng hạn như chi phí thuê mặt bằng và lương nhân viên cố định. Ngược lại, chi phí biến động là những khoản chi thay đổi theo mức sản xuất, ví dụ như chi phí nguyên liệu và chi phí điện nước.
Khi sản lượng tăng lên, chi phí biến động sẽ gia tăng, trong khi chi phí cố định thường không thay đổi. Do đó, chi phí cận biên thường bao gồm chi phí biến động cùng với một phần nhỏ của chi phí cố định. Hiểu rõ chi phí cận biên không chỉ giúp doanh nghiệp tối ưu quy trình sản xuất mà còn cho phép họ đưa ra quyết định sản xuất phù hợp với nhu cầu thị trường.
Ví dụ, nếu một công ty sản xuất bánh mì và có chi phí biến động là 1 USD cho mỗi chiếc bánh, thì chi phí cận biên sẽ tương ứng là 1 USD. Tuy nhiên, nếu chi phí cố định là 10.000 USD mỗi tháng và công ty sản xuất 10.000 chiếc bánh mì trong cùng khoảng thời gian, thì chi phí cận biên sẽ bao gồm cả chi phí biến động và một phần nhỏ của chi phí cố định. Điều này giúp công ty xác định mức độ sản xuất tối ưu và tránh sự lãng phí tài nguyên.
Việc nắm vững cách tính chi phí cận biên sẽ mang lại lợi thế cạnh tranh cho doanh nghiệp, giúp họ đưa ra quyết định sản xuất hiệu quả và tối ưu hóa lợi nhuận.
Phương pháp cụ thể tính Chi phí biên
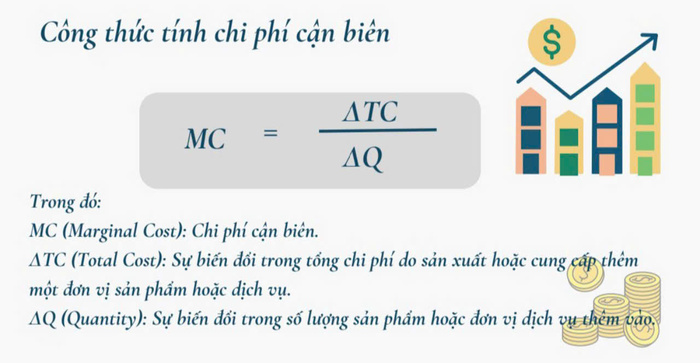
Để tính toán chi phí biên một cách chi tiết và dễ hiểu, điều đầu tiên bạn cần làm là xác định các yếu tố liên quan đến quá trình sản xuất và phân phối sản phẩm. Chi phí biên chủ yếu bao gồm các khoản chi phí như chi phí nguyên liệu, chi phí lao động, chi phí vận chuyển và một số chi phí khác như thuế và bảo hiểm.
Bước đầu, bạn nên thu thập dữ liệu về chi phí nguyên liệu. Việc này bao gồm việc xác định giá cả của các nguyên liệu đầu vào, số lượng nguyên liệu sử dụng và tỷ lệ sử dụng của từng loại nguyên liệu. Từ đó, bạn có thể tính tổng chi phí nguyên liệu bằng cách nhân giá của từng loại nguyên liệu với số lượng tương ứng.
Tiếp theo, chi phí lao động là một yếu tố quan trọng khác cần được xem xét. Chi phí lao động bao gồm tiền lương của nhân viên, các khoản phụ cấp và các chi phí liên quan như bảo hiểm xã hội và bảo hiểm y tế. Để tính toán chính xác, bạn cần thu thập thông tin về số lượng nhân viên và các mức lương, cùng với các khoản phụ cấp khác.
Chi phí vận chuyển cũng chiếm một phần không nhỏ trong chi phí biên. Để tính toán, bạn cần thu thập dữ liệu về số lượng sản phẩm cần vận chuyển, khoảng cách vận chuyển và mức giá cước vận chuyển. Tổng chi phí vận chuyển có thể được tính bằng cách nhân số lượng sản phẩm với mức giá cước.
Cuối cùng, bạn không thể bỏ qua các chi phí bổ sung khác như thuế và bảo hiểm. Thuế có thể bao gồm thuế giá trị gia tăng (VAT) và thuế thu nhập doanh nghiệp, trong khi bảo hiểm có thể bao gồm bảo hiểm cho sản phẩm và bảo hiểm trách nhiệm dân sự.
Sau khi đã tập hợp và tính toán tất cả các yếu tố trên, bạn có thể tổng hợp để tìm ra tổng chi phí biên. Quy trình này sẽ giúp bạn hình dung rõ nét hơn về chi phí liên quan đến sản xuất và phân phối sản phẩm, từ đó hỗ trợ bạn trong việc đưa ra những quyết định kinh doanh hiệu quả hơn.
Công thức và Cách sử dụng hàm chi phí
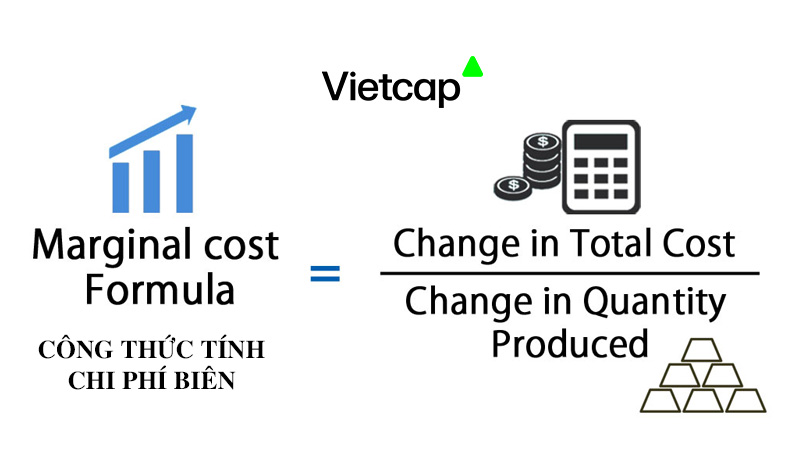
Việc giảng dạy về công thức và cách áp dụng hàm chi phí là rất quan trọng trong lĩnh vực kinh tế và quản trị. Hàm chi phí không chỉ là một công cụ cơ bản mà còn là một phần thiết yếu giúp các nhà quản lý và doanh nghiệp đánh giá hiệu quả kinh doanh, từ đó đưa ra các quyết định chính xác và kịp thời.
Khi bắt đầu, giáo viên cần giới thiệu rõ ràng về khái niệm và công thức của hàm chi phí, phân loại rõ chi phí cố định và chi phí biến đổi. Điều này sẽ tạo nền tảng vững chắc cho học sinh hiểu và ứng dụng vào thực tế.
Để nâng cao hiệu quả giảng dạy, giáo viên nên minh họa bằng những ví dụ cụ thể trong thực tế. Việc này giúp học sinh dễ dàng hiểu cách tính toán và áp dụng hàm chi phí trong các tình huống khác nhau trong kinh doanh. Ví dụ, khi phân tích chi phí sản xuất, học sinh cần nắm rõ phương pháp tính toán tổng chi phí sản xuất, bao gồm chi phí nguyên vật liệu, nhân công, và các chi phí khác liên quan.
Ngoài ra, chương trình giảng dạy cũng cần tập trung vào khả năng phân tích và giải quyết các bài toán liên quan đến hàm chi phí. Học sinh nên được hướng dẫn để sử dụng hàm chi phí một cách hiệu quả, nhằm tối ưu hóa quy trình sản xuất, giảm thiểu chi phí và gia tăng hiệu suất kinh doanh. Nhờ vào đó, học sinh có thể áp dụng kiến thức vào thực tiễn và phát triển thành những nhà quản lý tài năng trong tương lai.
Việc nắm vững cách tính chi phí biên cũng là yếu tố quan trọng để giúp học sinh hiểu rõ hơn về cách mà chi phí có thể ảnh hưởng đến quyết định kinh doanh và giá cả sản phẩm. Bằng cách này, họ không chỉ được trang bị kiến thức lý thuyết mà còn có khả năng thực hành trong môi trường kinh doanh thực tế.
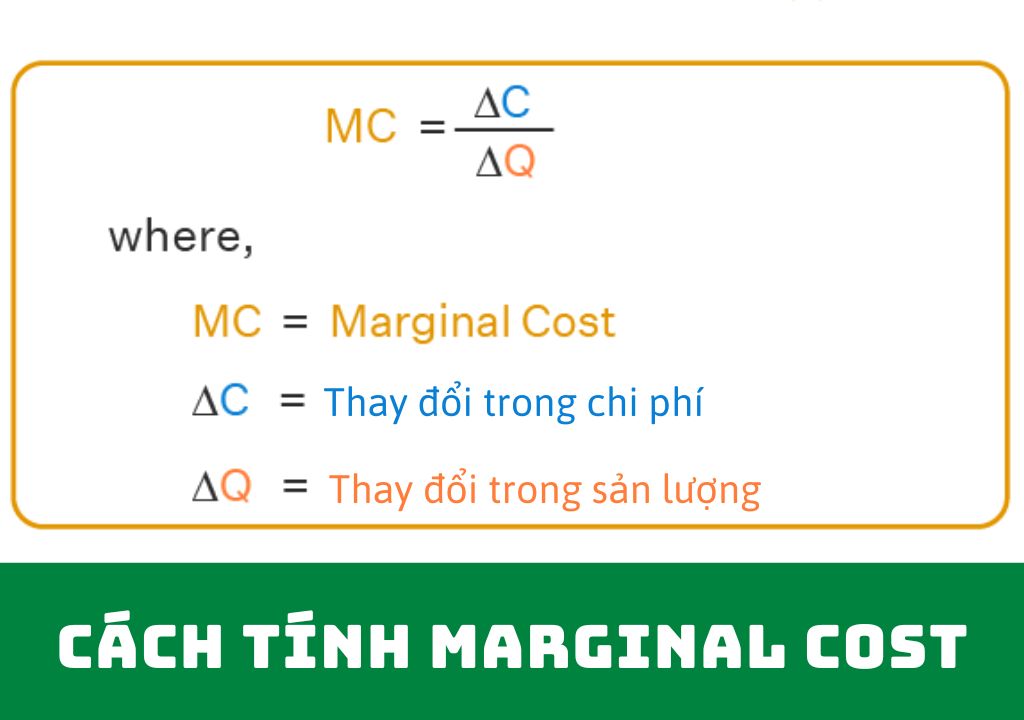
Hướng dẫn Tính MC trong kinh tế vi mô
Trong kinh tế học, việc nắm vững cách tính chi phí biên (MC – Marginal Cost) là cực kỳ quan trọng. Đây là một khái niệm giúp doanh nghiệp và các nhà kinh tế đánh giá hiệu quả trong các quyết định tài chính và sản xuất. Chi phí biên được hiểu là khoản chi phí bổ sung cần thiết để sản xuất ra thêm một đơn vị sản phẩm. Nó thể hiện chi phí mà doanh nghiệp phải chi ra để tăng sản lượng và từ đó quyết định các chiến lược sản xuất.
Khi tính chi phí biên, doanh nghiệp có thể xác định điểm cân bằng giữa chi phí và lợi nhuận. Nếu chi phí biên thấp hơn giá bán, đây là cơ hội để doanh nghiệp tăng sản lượng nhằm tối đa hóa lợi nhuận. Ngược lại, khi chi phí biên cao hơn giá bán, doanh nghiệp nên cân nhắc giảm sản lượng để tránh thua lỗ. Hơn nữa, việc tính toán chi phí biên cũng hỗ trợ doanh nghiệp trong các quyết định đầu tư vào các dự án mới, thông qua việc so sánh giữa chi phí bổ sung và lợi ích dự kiến.
Ngoài ra, chi phí biên còn đóng vai trò quan trọng trong việc quản lý nguồn lực và phân bổ tài nguyên. Nó giúp phân tích hiệu quả của các nguồn lực khác nhau và tối ưu hóa việc sử dụng chúng. Tóm lại, kỹ năng tính chi phí biên là một công cụ mạnh mẽ trong kinh tế học, hỗ trợ doanh nghiệp và các nhà kinh tế trong việc đưa ra các quyết định chính xác và hiệu quả.
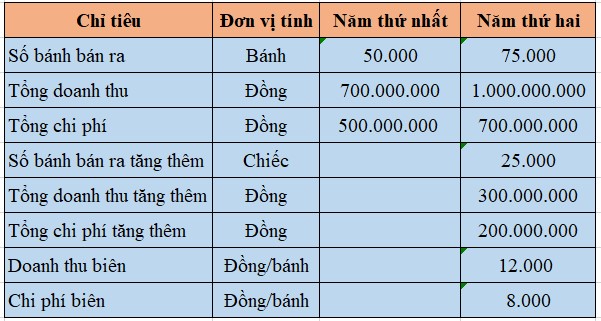
Áp dụng Hàm chi phí biên trong Toán 12
Học tập về cách tính chi phí biên trong môn Toán 12 là một phần quan trọng để hiểu và giải quyết các vấn đề trong kinh tế. Chi phí biên (marginal cost) không chỉ là một khái niệm cơ bản trong kinh tế học mà còn là yếu tố quyết định cho hành vi sản xuất. Nó thể hiện chi phí cần thiết để sản xuất thêm một đơn vị sản phẩm.
Để áp dụng cách tính chi phí biên, học sinh cần nắm vững các yếu tố ảnh hưởng đến chi phí sản xuất, bao gồm chi phí cố định và chi phí biến đổi. Trong quá trình phân tích một doanh nghiệp, việc tính toán chi phí biên sẽ giúp xác định mức sản xuất tối ưu. Khi chi phí biên tăng lên theo sản lượng, doanh nghiệp nên cân nhắc giảm sản lượng để tối ưu hóa lợi nhuận. Ngược lại, nếu chi phí biên giảm khi sản lượng tăng, điều này có thể khuyến khích doanh nghiệp mở rộng sản xuất.
Học sinh cũng cần làm quen với các công thức và phương pháp tính toán để xác định hàm chi phí biên. Chẳng hạn, nếu doanh nghiệp có chi phí cố định là 100.000 đồng và chi phí biến đổi là 10.000 đồng cho mỗi đơn vị sản phẩm, hàm chi phí biên có thể được tính bằng cách chia chi phí biến đổi cho số lượng sản phẩm được sản xuất.
Khi áp dụng cách tính chi phí biên, học sinh không chỉ nâng cao khả năng phân tích các vấn đề kinh tế mà còn phát triển kỹ năng giải quyết những thách thức thực tế trong cuộc sống. Điều này giúp họ nắm vững kiến thức kinh tế hơn, từ đó đưa ra các quyết định có cơ sở và hợp lý trong bối cảnh kinh doanh.
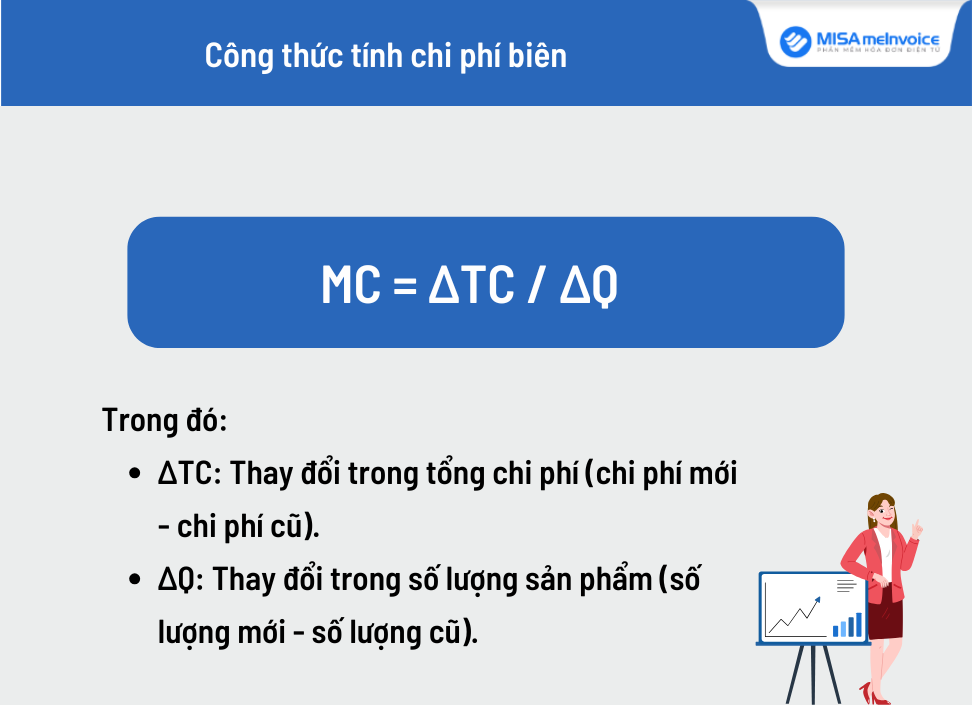
Khám phá Hàm chi phí cận biên Toán cao cấp
Hàm chi phí cận biên (Marginal Cost) là một khái niệm cốt lõi trong lĩnh vực kinh tế học và toán cao cấp, đại diện cho sự thay đổi tối thiểu về chi phí khi sản xuất thêm một đơn vị sản phẩm. Khái niệm này rất hữu ích cho doanh nghiệp trong việc xác định mức sản xuất tối ưu, từ đó bảo đảm lợi nhuận đạt mức tối đa.
Để áp dụng hàm chi phí cận biên trong toán học nâng cao, cần nắm rõ các khái niệm cơ bản như chi phí tổng hợp và chi phí cận biên. Chi phí tổng hợp phản ánh tổng chi phí sản xuất của tất cả các đơn vị sản phẩm, trong khi chi phí cận biên biểu thị sự thay đổi tối thiểu về chi phí khi gia tăng sản lượng.
Trong quá trình phân tích một doanh nghiệp, hàm chi phí cận biên có thể được sử dụng để xác định điểm cân bằng giữa chi phí và lợi nhuận. Nếu chi phí cận biên giảm khi sản lượng tăng, doanh nghiệp có thể tiếp tục mở rộng sản xuất. Ngược lại, nếu chi phí cận biên tăng khi sản lượng tăng, doanh nghiệp nên xem xét việc giảm sản lượng để tối ưu hóa chi phí.
Hàm chi phí cận biên cũng đóng vai trò quan trọng trong các mô hình kinh tế, như mô hình cung và cầu, giúp doanh nghiệp dự đoán và điều chỉnh sản lượng dựa trên các yếu tố thị trường. Nhìn chung, hàm chi phí cận biên là công cụ thiết yếu giúp doanh nghiệp nâng cao hiệu suất sản xuất và đạt được lợi nhuận tối đa.
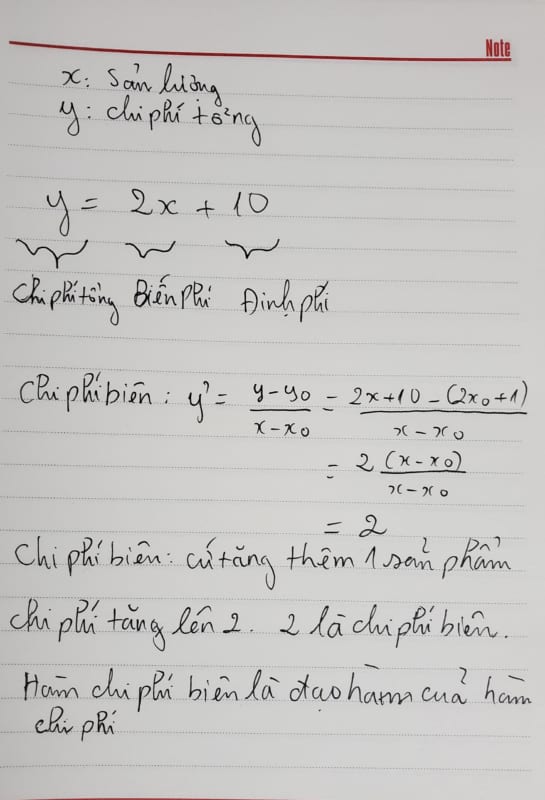
Làm quen với Ví dụ về chi phí biên
Việc thực hành và phân tích chi phí biên đóng vai trò quan trọng trong kinh tế học, giúp chúng ta hiểu rõ hơn về quyết định kinh doanh và chiến lược cạnh tranh. Chi phí biên được định nghĩa là mức chi phí cần thiết để sản xuất thêm một đơn vị sản phẩm. Thông qua việc phân tích chi phí biên, doanh nghiệp có thể xác định mức sản xuất tối ưu, từ đó tối đa hóa lợi nhuận.
Ví dụ, hãy tưởng tượng một công ty sản xuất bánh mì với chi phí biên cố định là 0,5 đô la và chi phí biên biến động là 0,2 đô la. Nếu doanh thu từ mỗi đơn vị bánh mì là 1 đô la, công ty sẽ tối ưu hóa lợi nhuận khi sản xuất 5 đơn vị. Tuy nhiên, nếu chi phí biên biến động tăng lên 0,3 đô la, công ty nên điều chỉnh sản xuất xuống còn 4 đơn vị để duy trì lợi nhuận.
Ngoài ra, phân tích chi phí biên còn giúp doanh nghiệp đánh giá hiệu quả của các chiến lược khác nhau. Chẳng hạn, khi một công ty cân nhắc mở rộng sản xuất sang một thị trường mới, việc tính toán chi phí biên cho sản phẩm trong thị trường đó và so sánh với chi phí biên hiện tại là cực kỳ cần thiết. Nếu chi phí biên trong thị trường mới cao hơn, khả năng cao rằng việc mở rộng sản xuất sẽ không mang lại hiệu quả như mong đợi.
Tóm lại, việc thực hành và phân tích chi phí biên là chìa khóa để doanh nghiệp đưa ra những quyết định kinh doanh thông minh và tối đa hóa lợi nhuận.
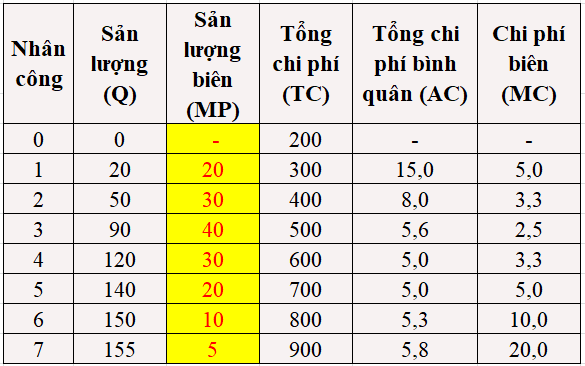
Bài tập về tính Chi phí cận biên
Việc làm và phân tích các bài tập liên quan đến chi phí cận biên đóng vai trò quan trọng trong việc áp dụng kiến thức về kinh tế học. Chi phí cận biên là mức chi phí cần thiết để sản xuất thêm một đơn vị sản phẩm. Để có thể phân tích hiệu quả, chúng ta cần xác định chi phí cận biên cho từng sản phẩm hoặc dịch vụ.
Ví dụ đầu tiên, hãy xem xét một công ty sản xuất bánh mì. Giả sử công ty này có chi phí cố định là 1000 USD và chi phí biến đổi là 2 USD cho mỗi chiếc bánh mì. Để sản xuất thêm một chiếc bánh mì, công ty cần bỏ ra 2 USD, do đó, chi phí cận biên tại đây là 2 USD.
Trong ví dụ tiếp theo, khi doanh số bán bánh mì tăng lên, công ty phải đưa ra quyết định có nên sản xuất thêm bánh hay không. Nếu chi phí cận biên thấp hơn giá bán, thì việc sản xuất thêm sẽ đem lại lợi nhuận. Chẳng hạn, nếu giá bán mỗi chiếc bánh mì là 3 USD và chi phí cận biên là 2 USD, thì lợi nhuận từ việc sản xuất thêm sẽ là 1 USD cho mỗi chiếc bánh mì.
Đặc biệt, trong thực tế, chi phí cận biên không phải lúc nào cũng ổn định. Nó có thể thay đổi tùy thuộc vào quy mô sản xuất và công nghệ áp dụng. Ví dụ, khi sản xuất ở quy mô lớn, chi phí cận biên thường giảm do hiệu quả sản xuất tăng lên. Ngược lại, trong sản xuất quy mô nhỏ, chi phí cận biên có thể tăng cao do chi phí cố định chiếm tỷ lệ lớn hơn.
Tóm lại, việc phân tích chi phí cận biên và áp dụng kiến thức này là rất cần thiết cho doanh nghiệp trong việc ra quyết định sản xuất hợp lý. Điều này không chỉ giúp tối ưu hóa lợi nhuận mà còn cải thiện khả năng cạnh tranh trên thị trường. Hiểu rõ chi phí cận biên sẽ giúp doanh nghiệp điều chỉnh quy mô sản xuất và giá cả một cách hiệu quả hơn.

Tổng kết lại, việc hiểu và áp dụng các khái niệm về chi phí biên và chi phí cận biên là rất quan trọng trong kinh tế học và toán học. Qua các chương đã trình bày, chúng ta đã biết đến định nghĩa, ý nghĩa cũng như phương pháp tính toán cụ thể những khái niệm này. Điều này không chỉ giúp cải thiện kỹ năng giải quyết vấn đề trong kinh tế vi mô mà còn hỗ trợ học tập hiệu quả hơn trong các môn học liên quan đến toán cao cấp. Hy vọng rằng những kiến thức này sẽ trở thành nền tảng vững chắc cho các bạn trong hành trình khám phá thế giới kinh tế.