Bảo Hiểm Thất Nghiệp (BHTN) là một trong những chính sách an sinh xã hội quan trọng, nhằm bảo vệ người lao động trước những rủi ro khi mất việc làm. Trong bối cảnh thị trường lao động ngày càng biến động, việc hiểu rõ về BHTN trở nên cần thiết hơn bao giờ hết. Bài viết này sẽ cung cấp cho bạn những thông tin cơ bản về BHTN, cách tính mức hưởng, quy trình đăng ký cũng như những lưu ý quan trọng liên quan đến quyền lợi của người lao động. Hãy cùng khám phá những chủ đề này để bảo vệ quyền lợi của chính mình trong trường hợp không may mất việc.
Giải thích về BHTN – Bảo Hiểm Thất Nghiệp
Bảo Hiểm Thất Nghiệp (BHTN) là một chương trình bảo hiểm xã hội thiết kế nhằm hỗ trợ người lao động khi gặp phải tình huống mất việc làm do những lý do không thể kiểm soát. Mục tiêu của BHTN là bảo vệ quyền lợi và nâng cao chất lượng cuộc sống cho người lao động, đặc biệt trong các giai đoạn khó khăn.
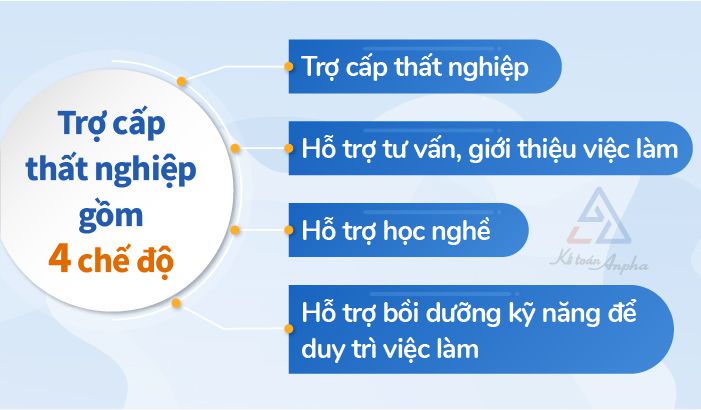
Chương trình BHTN thường bao gồm những chế độ chính như trợ cấp thất nghiệp, hỗ trợ tìm kiếm việc làm và các dịch vụ hỗ trợ khác. Trợ cấp thất nghiệp sẽ được chi trả hàng tháng cho người lao động trong thời gian họ đang nỗ lực tìm kiếm công việc mới. Mức trợ cấp này thường dựa trên thu nhập trước khi mất việc và thời gian làm việc của người lao động.
Để đủ điều kiện nhận trợ cấp thất nghiệp, người lao động cần đáp ứng một số yêu cầu như đã tham gia đóng bảo hiểm xã hội trong thời gian nhất định, đã nộp đơn xin hưởng trợ cấp và đang tích cực tìm kiếm việc làm. BHTN cũng được cập nhật thường xuyên để phù hợp với nhu cầu của thị trường lao động và đảm bảo quyền lợi cho người lao động.
Tóm lại, Bảo Hiểm Thất Nghiệp có vai trò quan trọng trong việc bảo vệ quyền lợi của người lao động và hỗ trợ họ trong quá trình chuyển đổi nghề nghiệp hoặc tìm kiếm những cơ hội mới.

Cách tính mức hưởng Bảo Hiểm Thất Nghiệp
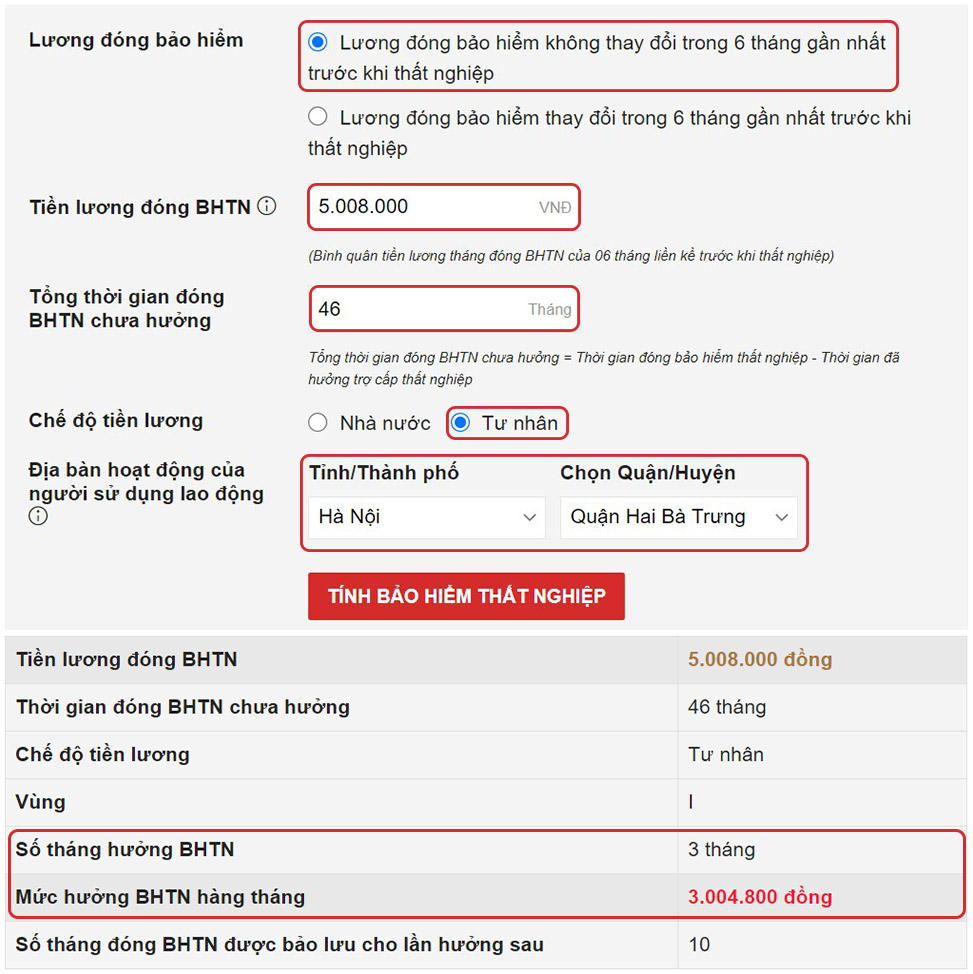
Để hiểu rõ về Bảo Hiểm Thất Nghiệp (BHTN), việc tính toán mức hưởng là một yếu tố quan trọng mà bạn cần nắm bắt. Mức hưởng BHTN được xác định dựa trên một số yếu tố cơ bản, bao gồm thu nhập bình quân tháng trong 12 tháng trước khi nghỉ việc, tuổi nghỉ hưu và tỷ lệ hưởng bảo hiểm xã hội.
Trước tiên, thu nhập bình quân tháng được tính bằng cách lấy tổng thu nhập trong 12 tháng trước thời điểm nghỉ việc chia cho 12. Ví dụ, nếu tổng thu nhập của bạn trong 12 tháng là 1.500.000 đồng, thì thu nhập bình quân tháng sẽ là 125.000 đồng.
Tiếp theo, bạn cần xác định tuổi nghỉ hưu của mình. Theo quy định hiện hành của nhà nước, tuổi nghỉ hưu tối thiểu là 55 tuổi đối với nam và 50 tuổi đối với nữ. Tuy nhiên, tuổi nghỉ hưu có thể điều chỉnh tùy theo tuổi đời và thời gian bạn đã tham gia đóng bảo hiểm xã hội.
Sau khi xác định được độ tuổi nghỉ hưu, bạn sẽ phải tính toán tỷ lệ hưởng bảo hiểm xã hội. Tỷ lệ này thường dao động: 45% sẽ áp dụng cho những người nghỉ hưu trước năm 2022, 45% cho những người nghỉ hưu từ năm 2022 đến năm 2023, và 50% cho những người nghỉ hưu từ năm 2023 trở đi.
Cuối cùng, để biết được mức hưởng bảo hiểm xã hội, bạn cần nhân thu nhập bình quân tháng với tỷ lệ hưởng bảo hiểm xã hội đã xác định. Với ví dụ trên, nếu thu nhập bình quân tháng là 125.000 đồng và tỷ lệ hưởng là 50%, thì mức hưởng bảo hiểm xã hội sẽ là 62.500 đồng mỗi tháng. Mức này có thể thay đổi tùy thuộc vào các yếu tố như tuổi nghỉ hưu và thời gian bạn đã đóng bảo hiểm xã hội.
Hiểu rõ những yếu tố này sẽ giúp bạn có cái nhìn tổng quát hơn về BHTN và mức hưởng mà mình có thể nhận được khi nghỉ việc.
Thủ tục làm Bảo Hiểm Thất Nghiệp
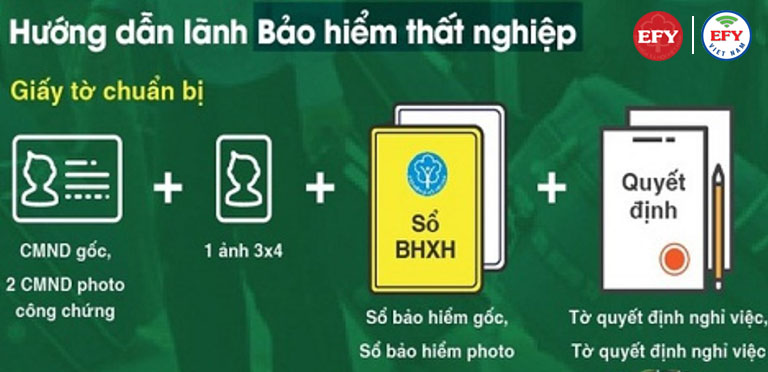
Để đăng ký bảo hiểm thất nghiệp (BHTN), bạn cần thực hiện một số bước quan trọng. Đầu tiên, hãy tìm hiểu các loại hình bảo hiểm thất nghiệp hiện có và lựa chọn một phương án phù hợp với nhu cầu của bạn. Việc này sẽ giúp bạn hình dung rõ hơn về quyền lợi cũng như nghĩa vụ của mình trong quá trình tham gia BHTN.
Sau khi đã lựa chọn được loại bảo hiểm, bạn cần chuẩn bị các giấy tờ cần thiết. Những tài liệu quan trọng bao gồm giấy chứng minh nhân dân, sổ hộ khẩu, chứng minh thu nhập và các giấy tờ liên quan khác. Việc chuẩn bị đầy đủ những giấy tờ này sẽ giúp quá trình đăng ký diễn ra thuận lợi hơn.
Tiếp theo, bạn hãy đến cơ quan bảo hiểm xã hội (BHXH) gần nhất để thực hiện thủ tục đăng ký. Tại đây, nhân viên BHXH sẽ hướng dẫn và hỗ trợ bạn trong toàn bộ quy trình. Bạn cần cung cấp thông tin cá nhân và những giấy tờ đã chuẩn bị.
Sau khi đã nộp thông tin và giấy tờ, bạn sẽ được yêu cầu ký vào các bản cam kết và thỏa thuận. Đây là bước quan trọng nhằm xác nhận rằng bạn đã hiểu rõ các điều kiện và quy định liên quan đến BHTN.
Cuối cùng, bạn sẽ nhận được thông tin về số bảo hiểm và các thông tin cần thiết khác. Đừng quên lưu giữ thông tin này để sử dụng khi cần thiết.
Quy trình đăng ký bảo hiểm thất nghiệp thường diễn ra nhanh chóng và đơn giản. Tuy nhiên, để tránh tình trạng chậm trễ, bạn nên chuẩn bị sẵn sàng và kỹ lưỡng trước khi đến cơ quan BHXH.
Nhận Bảo Hiểm Thất Nghiệp 1 lần: Điều kiện và thủ tục
Để nhận bảo hiểm thất nghiệp một lần, bạn cần đáp ứng một số điều kiện cơ bản. Đầu tiên, bạn phải là người lao động đã đóng bảo hiểm xã hội ít nhất 12 tháng trong vòng 24 tháng trước khi nộp đơn. Điều này giúp đảm bảo rằng bạn đã tích lũy đủ thời gian để được hưởng quyền lợi bảo hiểm thất nghiệp.
Tiếp theo, bạn cần đang trong tình trạng thất nghiệp và không có công việc làm. Bạn có thể chứng minh điều này thông qua các giấy tờ liên quan đến việc làm trước đây và chứng minh rằng bạn hiện tại không có việc làm.
Ngoài ra, bạn cũng cần nộp đơn xin hưởng bảo hiểm thất nghiệp tại cơ quan bảo hiểm xã hội nơi bạn đã tham gia đóng bảo hiểm. Đơn xin này cần phải được điền đầy đủ và chính xác, bao gồm thông tin cá nhân, thông tin về thời gian làm việc và lý do thất nghiệp.
Sau khi nộp đơn, sẽ có một khoảng thời gian chờ đợi để cơ quan bảo hiểm xã hội xem xét và xác minh thông tin bạn đã cung cấp. Nếu mọi thông tin đều hợp lệ, bạn sẽ được nhận bảo hiểm thất nghiệp một lần, thường tương đương với 3 tháng lương, tối đa là 3,5 triệu đồng/tháng.
Tóm lại, để nhận được bảo hiểm thất nghiệp một lần, bạn cần thỏa mãn các điều kiện về thời gian đóng bảo hiểm xã hội, tình trạng thất nghiệp và nộp đơn theo đúng quy định của cơ quan bảo hiểm xã hội.
Lịch chuyển tiền Bảo Hiểm Thất Nghiệp
Lịch chuyển tiền của bảo hiểm thất nghiệp (BHTN) thường được cập nhật hàng tháng hoặc hàng quý bởi các công ty bảo hiểm. Thông tin này thường được công bố trên trang web chính thức của công ty hoặc qua các thông báo điện tử gửi đến khách hàng. Đây là những ngày cụ thể mà tiền bảo hiểm sẽ được chuyển vào tài khoản của người thụ hưởng.
Để theo dõi lịch chuyển tiền, khách hàng có thể dễ dàng đăng nhập vào tài khoản trực tuyến của mình hoặc liên hệ trực tiếp với bộ phận chăm sóc khách hàng của công ty bảo hiểm. Thông tin chi tiết về lịch chuyển tiền cũng có thể được tìm thấy trong hợp đồng bảo hiểm hoặc các tài liệu liên quan khác.
Khách hàng nên thường xuyên kiểm tra lịch chuyển tiền để tránh bất kỳ sự chậm trễ nào trong việc nhận tiền bảo hiểm. Nếu có bất kỳ thắc mắc nào, họ hoàn toàn có thể liên hệ với bộ phận hỗ trợ khách hàng để được giải đáp một cách cụ thể và nhanh chóng.
Trường hợp không được hưởng Bảo Hiểm Thất Nghiệp
Bảo hiểm thất nghiệp (BHTN) là một chương trình hỗ trợ thiết thực dành cho người lao động khi họ không còn việc làm do những lý do không phải do lỗi cá nhân. Tuy nhiên, không phải ai cũng đủ điều kiện để nhận trợ cấp từ BHTN. Có những trường hợp cụ thể không được hưởng bảo hiểm này.
Đầu tiên, nếu người lao động đã tìm được việc làm mới trong vòng 3 tháng kể từ khi chấm dứt hợp đồng lao động trước đó, họ sẽ không đủ điều kiện nhận BHTN. Điều này phản ánh rằng họ đã khôi phục lại công việc và không còn nằm trong danh sách thất nghiệp.
Thứ hai, những trường hợp từ chối nhận bảo hiểm thất nghiệp khi được cơ quan bảo hiểm thông báo cũng sẽ không được hưởng quyền lợi này, trừ khi họ có lý do chính đáng cho sự từ chối. Ngoài ra, người lao động bị kỷ luật sa thải do vi phạm nội quy công ty hoặc pháp luật cũng không thể nhận trợ cấp từ BHTN.
Cần nhận thức rằng những người đang trong thời gian thử việc hoặc làm việc theo hợp đồng tạm thời cũng không thuộc đối tượng được hưởng bảo hiểm thất nghiệp, vì họ không được xác định là lao động chính thức.
Tóm lại, BHTN là một chương trình hỗ trợ quan trọng nhưng chỉ áp dụng cho những người lao động đáp ứng điều kiện cụ thể và không nằm trong các trường hợp loại trừ.
Nghỉ việc quá 3 tháng có hưởng Bảo Hiểm Thất Nghiệp không
Khi một người lao động nghỉ việc hơn 3 tháng, họ sẽ phải đối mặt với nhiều thách thức, trong đó có việc bảo vệ quyền lợi về bảo hiểm thất nghiệp. Bảo hiểm thất nghiệp là một chương trình do Nhà nước quản lý, nhằm hỗ trợ người lao động khi mất việc làm do những lý do không phải lỗi của họ.
Để có thể nhận được bảo hiểm thất nghiệp, người lao động cần thỏa mãn một số điều kiện cơ bản. Điều đầu tiên là họ phải đã đóng bảo hiểm xã hội ít nhất 3 tháng trong vòng 12 tháng hoặc 6 tháng trong vòng 18 tháng trước khi mất việc. Nếu đủ điều kiện này, họ có thể nộp đơn xin hưởng bảo hiểm thất nghiệp tại cơ quan bảo hiểm xã hội nơi đã đóng bảo hiểm.
Sau khi nộp đơn, cơ quan bảo hiểm xã hội sẽ xem xét và quyết định về việc cấp bảo hiểm thất nghiệp. Nếu đơn được chấp thuận, người lao động sẽ nhận được trợ cấp thất nghiệp hàng tháng, giúp duy trì cuộc sống và tạo điều kiện tìm kiếm công việc mới.
Ngoài ra, người lao động còn có cơ hội nhận hỗ trợ về kỹ năng và việc làm. Các chương trình đào tạo nghề và tư vấn việc làm sẽ cung cấp cho họ những kiến thức cần thiết và tạo ra nhiều cơ hội việc làm mới.
Tóm lại, dù có thể nghỉ việc quá 3 tháng, người lao động vẫn có khả năng bảo vệ quyền lợi về bảo hiểm thất nghiệp nếu đáp ứng các điều kiện cơ bản và thực hiện đúng các thủ tục cần thiết. Điều này không chỉ giúp họ duy trì cuộc sống mà còn hỗ trợ ích trong hành trình tìm kiếm công việc mới.
Trên đây là những thông tin tổng quát và chi tiết về Bảo Hiểm Thất Nghiệp (BHTN), từ định nghĩa, cách tính mức hưởng, đến thủ tục đăng ký và nhận trợ cấp. Hiểu rõ về BHTN không chỉ giúp người lao động chuẩn bị tốt hơn cho những tình huống thất nghiệp, mà còn đảm bảo quyền lợi chính đáng của họ. BHTN không chỉ mang lại sự hỗ trợ tài chính mà còn là một phần quan trọng trong chính sách an sinh xã hội. Hy vọng rằng những kiến thức trong bài viết này sẽ giúp ích cho các bạn trong việc nắm bắt quyền lợi của mình và có sự chuẩn bị tốt nhất cho tương lai.