Dòng tiền (Cash Flow) là một khái niệm quan trọng trong lĩnh vực tài chính, đóng vai trò then chốt trong việc quản lý tài chính của doanh nghiệp. Hiểu rõ về dòng tiền không chỉ giúp các nhà quản lý có cái nhìn tổng quan về tình hình tài chính mà còn giúp họ đưa ra những quyết định chiến lược đúng đắn. Trong bài viết này, chúng ta sẽ khám phá các khía cạnh khác nhau của dòng tiền, từ khái niệm cơ bản, công thức tính toán đến hướng dẫn chi tiết cách quản lý và tối ưu hóa dòng tiền và dòng tiền tự do. Hãy cùng bắt đầu hành trình tìm hiểu về dòng tiền và cách nó tác động đến sự tồn tại và phát triển của doanh nghiệp.
Khái niệm cơ bản: Cash flow là gì
Cash Flow là một khái niệm thiết yếu trong quản lý tài chính doanh nghiệp, đại diện cho dòng tiền thực tế chảy vào và ra khỏi công ty. Nó bao gồm cả nguồn thu nhập và các khoản chi phí, cung cấp cho doanh nghiệp cái nhìn tổng quan về khả năng tài chính và giúp dự đoán các xu hướng trong tương lai. Cash Flow thường được phân loại thành ba loại chính: Cash Flow hoạt động, Cash Flow đầu tư và Cash Flow tài chính.
Trong quản lý tài chính, vai trò của Cash Flow là rất quan trọng, bởi nó mang lại thông tin chi tiết về tình hình tài chính hiện tại và khả năng thanh toán nợ, chi trả lương cho nhân viên, cũng như đầu tư vào các dự án mới. Nhờ đó, doanh nghiệp có thể lập kế hoạch tài chính một cách hiệu quả, tránh được tình trạng thiếu tiền mặt và bảo đảm sự ổn định trong hoạt động tài chính.
Tầm quan trọng của Cash Flow không thể bị coi nhẹ. Những doanh nghiệp có Cash Flow tích cực thường có khả năng cạnh tranh tốt hơn và ổn định hơn so với những doanh nghiệp có Cash Flow tiêu cực. Hơn nữa, việc theo dõi và quản lý Cash Flow một cách thường xuyên giúp doanh nghiệp đưa ra những quyết định sáng suốt trong các hoạt động kinh doanh, từ việc đầu tư cho đến chi tiêu hàng ngày.
Công Thức Tính Cash Flow cơ bản
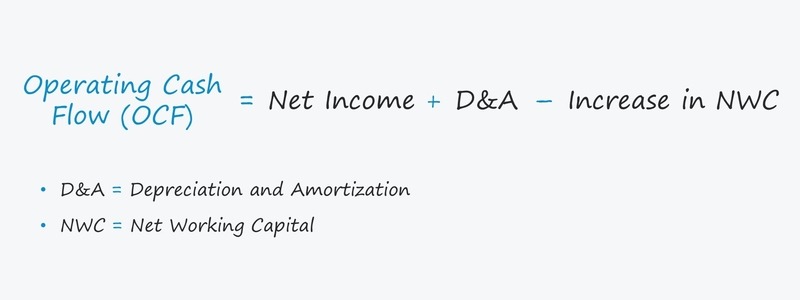
Cash Flow là một khái niệm cực kỳ quan trọng trong lĩnh vực kế toán và tài chính. Nó cho phép doanh nghiệp đánh giá khả năng thanh toán và quản lý dòng tiền một cách hiệu quả. Để tính toán Cash Flow, có nhiều công thức khác nhau, và một trong những công thức cơ bản nhất chính là Cash Flow từ hoạt động kinh doanh, hay còn gọi là Operating Cash Flow. Công thức này được xác định bằng cách lấy doanh thu thuần trừ đi chi phí bán hàng và chi phí quản lý, sau đó cộng với các khoản thu nhập khác và trừ đi các khoản chi phí khác.
Công thức cơ bản để tính Cash Flow từ hoạt động kinh doanh được thực hiện như sau:
Operating Cash Flow = Doanh thu thuần – Chi phí hàng bán – Chi phí quản lý + Thu nhập khác – Chi phí khác
Ngoài Operating Cash Flow, còn có các công thức khác như Cash Flow từ hoạt động đầu tư và Cash Flow từ hoạt động tài chính. Cash Flow từ hoạt động đầu tư thường liên quan đến việc mua bán tài sản cố định và các khoản đầu tư khác, trong khi Cash Flow từ hoạt động tài chính liên quan đến các giao dịch vay mượn và trả nợ.
Việc ứng dụng các công thức này vào thực tế không chỉ giúp doanh nghiệp theo dõi dòng tiền hàng ngày mà còn hữu ích trong việc lập kế hoạch tài chính dài hạn. Thông qua việc phân tích Cash Flow, doanh nghiệp có thể xác định rõ ràng những khu vực cần cải thiện nhằm tối ưu hóa dòng tiền và củng cố khả năng thanh toán. Điều này càng trở nên quan trọng hơn trong bối cảnh kinh doanh cạnh tranh và biến động thị trường.
Tính toán Cash Flow, vì vậy, trở thành một phần không thể thiếu trong quản lý tài chính của mỗi doanh nghiệp. Bằng việc áp dụng các công thức này, doanh nghiệp có thể duy trì cái nhìn tổng quan về tình hình tài chính, từ đó đưa ra những quyết định sáng suốt nhằm đạt được các mục tiêu kinh doanh đề ra.

Hướng dẫn cách tính dòng tiền (cf)
Để tính dòng tiền một cách hiệu quả, bạn cần thực hiện một quy trình cụ thể. Đầu tiên, hãy xác định các hoạt động kinh doanh chính của bạn, bao gồm thu nhập và chi phí. Thu nhập sẽ bao gồm doanh thu từ hoạt động bán hàng, cung cấp dịch vụ và các nguồn thu nhập khác, trong khi chi phí bao gồm chi phí nguyên vật liệu, chi phí nhân công, chi phí vận hành và các chi phí liên quan khác.
Tiếp theo, phân loại các hoạt động kinh doanh thành hai loại: hoạt động thường xuyên và hoạt động đầu tư. Hoạt động thường xuyên bao gồm các hoạt động trực tiếp liên quan đến sản xuất và bán hàng, trong khi hoạt động đầu tư tập trung vào các khoản chi cho mua sắm tài sản cố định và đầu tư vào các dự án mới.
Sau khi phân loại, bạn cần tính toán dòng tiền từ hoạt động thường xuyên và dòng tiền từ hoạt động đầu tư. Dòng tiền từ hoạt động thường xuyên được tính bằng cách trừ đi chi phí hoạt động từ tổng thu nhập, trong khi dòng tiền từ hoạt động đầu tư được xác định bằng cách trừ chi phí đầu tư từ thu nhập đầu tư.
Cuối cùng, để có được dòng tiền tổng thể, bạn chỉ cần cộng dòng tiền từ hoạt động thường xuyên và dòng tiền từ hoạt động đầu tư. Một điểm quan trọng khi áp dụng công thức này là đảm bảo rằng tất cả số liệu được sử dụng đều chính xác và luôn được cập nhật. Ngoài ra, nếu bạn đang làm việc với các đồng tiền khác nhau, hãy lưu ý đến các yếu tố như thời gian và tỷ giá hối đoái để đảm bảo sự chính xác trong tính toán.
Công thức tính Free Cash Flow phổ biến
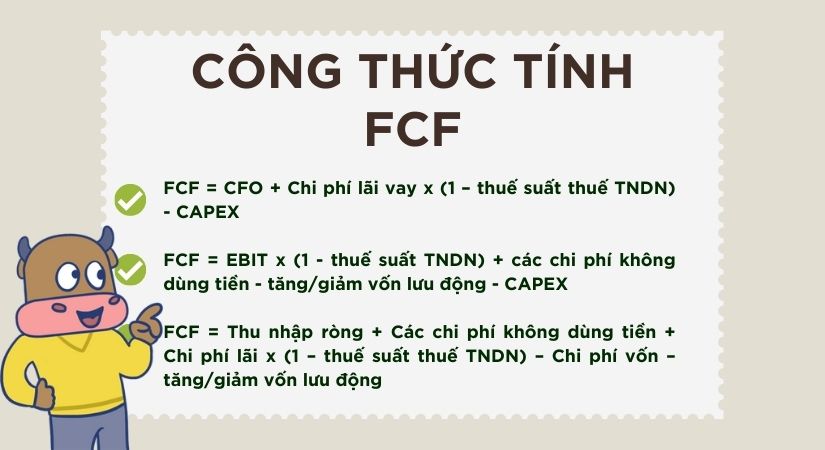
Free Cash Flow (FCF) là một chỉ số tài chính quan trọng, cho phép đánh giá khả năng sinh lợi của doanh nghiệp sau khi đã thực hiện các nghĩa vụ tài chính và đầu tư cơ bản. Để tính toán FCF, chúng ta cần xem xét các yếu tố chính như thu nhập trước lãi và thuế (EBIT), chi phí lãi vay, các khoản chi phí tài chính, cùng với sự biến động trong tài sản lưu động và cố định.
Đầu tiên, chúng ta sẽ tính EBIT, tức là thu nhập của doanh nghiệp trước khi trừ đi chi phí lãi vay và chi phí tài chính. Tiếp theo, để có được thu nhập trước thuế (EBT), chúng ta sẽ cộng chi phí lãi vay và chi phí tài chính vào EBIT. Sau đó, trừ đi thuế thu nhập để có thu nhập ròng.
Tiếp tục, để tính toán thay đổi trong tài sản lưu động và cố định, chúng ta cần xem xét các khoản tiền và tài sản ngắn hạn, cũng như các khoản đầu tư dài hạn bao gồm máy móc và thiết bị.
Cuối cùng, để có kết quả FCF, chúng ta sẽ cộng EBIT với các khoản chi phí (chi phí lãi vay và chi phí tài chính) và sau đó trừ đi thay đổi trong tài sản lưu động và cố định. Kết quả FCF sẽ phản ánh khả năng sinh lợi thực tế của doanh nghiệp sau khi đã chi trả các nghĩa vụ tài chính và thực hiện đầu tư cần thiết.
Để làm rõ hơn, chúng ta có thể xem xét một ví dụ: giả sử một công ty có EBIT là 100 triệu đồng, chi phí lãi vay là 10 triệu đồng, chi phí tài chính là 5 triệu đồng, và thay đổi trong tài sản lưu động là -20 triệu đồng, trong khi thay đổi trong tài sản cố định là 30 triệu đồng.
– EBIT: 100 triệu đồng
– Chi phí lãi vay và chi phí tài chính: 10 triệu + 5 triệu = 15 triệu
– EBT: 100 triệu – 15 triệu = 85 triệu
– Thu nhập ròng: 85 triệu – thuế thu nhập (giả sử là 20%) = 68 triệu
– Thay đổi trong tài sản lưu động: -20 triệu
– Thay đổi trong tài sản cố định: 30 triệu
Từ đây, công thức tính FCF sẽ là:
FCF = EBIT + chi phí lãi vay và chi phí tài chính – thay đổi trong tài sản lưu động – thay đổi trong tài sản cố định
= 100 triệu + 15 triệu – (-20 triệu) – 30 triệu
= 105 triệu + 20 triệu – 30 triệu
= 95 triệu
Vậy, Free Cash Flow của công ty này sẽ là 95 triệu đồng, cho thấy khả năng sinh lợi thực tế sau khi đã thực hiện các nghĩa vụ nợ và đầu tư cơ bản. Việc phân tích FCF không chỉ giúp các nhà đầu tư hiểu rõ hơn về tình hình tài chính của doanh nghiệp mà còn là yếu tố quan trọng để ra quyết định đầu tư.
Cách tính Free Cash Flow dễ hiểu
Để tính toán Free Cash Flow (FCF), trước tiên, bạn cần xác định các yếu tố cơ bản như doanh thu thuần, chi phí sản xuất, chi phí bán hàng, chi phí quản lý và chi phí tài chính. Doanh thu thuần là tổng doanh thu từ hoạt động kinh doanh, không bao gồm các khoản thu từ hoạt động tài chính như doanh thu từ bán tài sản hay thu nhập cổ tức.
Tiếp theo, bạn cần tính toán chi phí sản xuất và chi phí bán hàng. Chi phí sản xuất liên quan đến tất cả các yếu tố trong quá trình sản xuất hàng hóa hoặc cung cấp dịch vụ, bao gồm nguyên liệu, nhân công và chi phí vận hành. Trong khi đó, chi phí bán hàng liên quan đến các hoạt động như quảng cáo và khuyến mãi nhằm thúc đẩy doanh thu.
Sau đó, hãy xem xét chi phí quản lý và chi phí tài chính. Chi phí quản lý phản ánh các khoản chi cho hoạt động điều hành của công ty, chẳng hạn như lương nhân viên và chi phí văn phòng. Chi phí tài chính, ngược lại, bao gồm các khoản chi phí vay mượn, như lãi suất vay và chi phí bảo hiểm.
Tiếp tục, bạn cần tính toán lợi nhuận trước lãi vay và thuế (EBIT). Đây là lợi nhuận thuần mà bạn có được sau khi trừ các chi phí sản xuất, chi phí bán hàng và chi phí quản lý.
Sau đó, tính toán lợi nhuận sau lãi vay và thuế (EBITDA), tức là lợi nhuận trước lãi vay và thuế đã được trừ đi các chi phí tài chính.
Cuối cùng, để xác định Free Cash Flow, bạn trừ đi các khoản chi phí khác như đầu tư vào tài sản cố định và các khoản thanh toán nợ. Free Cash Flow là nguồn tiền có sẵn để thanh toán nợ, thực hiện các khoản đầu tư khác hoặc phân phối cho cổ đông.
Thông qua việc thực hiện đầy đủ các bước này, bạn có thể tính toán chính xác Free Cash Flow của một công ty và từ đó đánh giá được hiệu suất tài chính của nó.
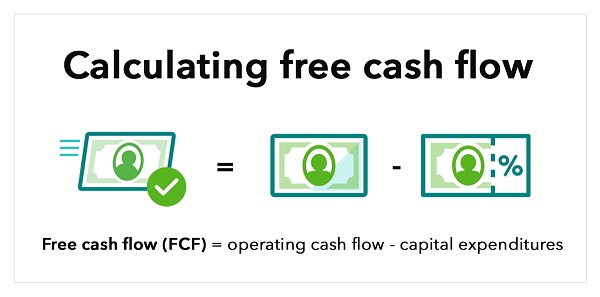
Làm thế nào để tính dòng tiền tự do
Dòng tiền tự do, hay còn gọi là dòng tiền tự do ròng (Free Cash Flow), là một chỉ số rất quan trọng trong tài chính doanh nghiệp. Nó phản ánh số tiền mà công ty có khả năng sử dụng để trả nợ, đầu tư vào các hoạt động kinh doanh mới hoặc phân phối cổ tức cho cổ đông, sau khi đã thanh toán tất cả các chi phí cần thiết và các khoản nợ ngắn hạn.
Để tính dòng tiền tự do, bạn có thể thực hiện theo các bước sau: đầu tiên, xác định lợi nhuận ròng của công ty. Tiếp theo, bạn trừ đi các chi phí tài chính như lãi vay và lãi tiền gửi. Sau đó, cộng thêm các chi phí đầu tư như chi phí mua lại cổ phiếu và chi phí đầu tư vào tài sản cố định. Cuối cùng, hãy cộng vào các chi phí hoạt động khác như chi phí bán hàng và chi phí quản lý.
Lấy một ví dụ cụ thể, giả sử lợi nhuận ròng của một công ty là 100 triệu đồng, chi phí tài chính là 20 triệu đồng, chi phí đầu tư là 15 triệu đồng và các chi phí hoạt động khác là 10 triệu đồng. Khi đó, dòng tiền tự do sẽ là 55 triệu đồng (tính bằng 100 – 20 – 15 – 10). Đây chính là số tiền mà công ty có thể sử dụng một cách linh hoạt, không phải lo lắng về các khoản nợ ngắn hạn.
Công thức tính dòng tiền tự do không chỉ giúp doanh nghiệp đánh giá khả năng tài chính mà còn hỗ trợ ra quyết định đầu tư hợp lý. Bằng cách hiểu rõ dòng tiền tự do, cả nhà đầu tư lẫn quản lý doanh nghiệp đều có thể đưa ra các chiến lược phát triển hiệu quả hơn.
Công thức tính Free Cash Flow to Equity (FCFE)
Công thức tính Free Cash Flow to Equity (FCFE) là một công cụ quan trọng trong phân tích tài chính, giúp nhà đầu tư đánh giá hiệu suất tài chính của một công ty. FCFE thể hiện dòng tiền thực tế mà cổ đông có thể nhận được sau khi đã trừ đi các khoản chi phí không liên quan đến hoạt động kinh doanh cốt lõi.
Để tính toán FCFE, cần xác định những thành phần chính sau: Lợi nhuận trước lãi và thuế (EBIT), chi phí khấu hao và phân bổ (D&A), thay đổi trong tài sản lưu động, và chi tiêu vốn ròng. Trong đó, EBIT đại diện cho lợi nhuận trước lãi và thuế; D&A là chi phí liên quan đến khấu hao tài sản cố định; thay đổi trong tài sản lưu động phản ánh sự chênh lệch giữa tài sản ngắn hạn và nợ ngắn hạn trong một kỳ; và chi tiêu vốn ròng là khoản đầu tư vào tài sản cố định và tài sản vô hình.
Quá trình tính toán bắt đầu bằng EBIT, sau đó cộng lại D&A vì đây là các khoản chi phí đã được tính vào lợi nhuận. Tiếp theo, cần tính toán thay đổi trong tài sản lưu động, thường phản ánh qua chênh lệch giữa tài sản lưu động và nợ ngắn hạn trong kỳ tài chính. Cuối cùng, cần trừ đi chi tiêu vốn ròng để đảm bảo dòng tiền thực sự tạo ra từ hoạt động kinh doanh được phản ánh chính xác.
Ví dụ, nếu một công ty có EBIT là 100 triệu đồng, D&A là 20 triệu đồng, thay đổi trong tài sản lưu động là 10 triệu đồng và chi tiêu vốn ròng là 15 triệu đồng, thì FCFE sẽ được tính như sau: FCFE = (EBIT + D&A) – Thay đổi trong tài sản lưu động – Chi tiêu vốn ròng = (100 + 20) – 10 – 15 = 95 triệu đồng.
Qua việc áp dụng công thức này, nhà đầu tư có khả năng đánh giá hiệu suất tài chính của công ty cũng như dự đoán khả năng sinh lợi trong tương lai, từ đó có thể đưa ra các quyết định đầu tư thông minh hơn.

Bài tập thực hành về cách tính FCF
Để thực hành tính toán Free Cash Flow (FCF), trước hết bạn cần hiểu rõ khái niệm và quy trình tính toán liên quan đến FCF. FCF được định nghĩa là số tiền thực tế mà công ty có thể sử dụng để trả nợ, đầu tư vào tài sản hoặc phân phối cổ tức cho cổ đông, sau khi đã thanh toán toàn bộ các chi phí cần thiết. Dưới đây là một số ví dụ cụ thể để bạn có thể thực hành và nắm bắt tốt hơn cách tính FCF.
Bài Tập 1: Tính FCF cho Công Ty A
Công Ty A có doanh thu 100 triệu đồng. Các chi phí cụ thể bao gồm chi phí sản xuất 60 triệu đồng, chi phí bán hàng 10 triệu đồng và chi phí quản lý 15 triệu đồng. Ngoài ra, công ty phải trả lãi vay 5 triệu đồng và đã đầu tư 20 triệu đồng vào tài sản cố định.
– Bước 1: Tính EBIT (Lợi nhuận trước lãi vay và thuế)
– EBIT = Doanh thu – Chi phí sản xuất – Chi phí bán hàng
– EBIT = 100 triệu – 60 triệu – 10 triệu = 30 triệu đồng
– Bước 2: Tính Lợi nhuận sau thuế
– Lợi nhuận sau thuế = EBIT – Lãi vay – Chi phí quản lý
– Lợi nhuận sau thuế = 30 triệu – 5 triệu – 15 triệu = 10 triệu đồng
– Bước 3: Tính FCF
– FCF = Lợi nhuận sau thuế + Khấu hao – Đầu tư vào tài sản cố định
– FCF = 10 triệu + 20 triệu – 20 triệu = 10 triệu đồng
Bài Tập 2: Tính FCF cho Công Ty B
Công Ty B ghi nhận doanh thu 150 triệu đồng, với chi phí sản xuất 80 triệu đồng, chi phí bán hàng 12 triệu đồng và chi phí quản lý 18 triệu đồng. Công ty cũng phải trả 6 triệu đồng lãi vay và đã đầu tư 25 triệu đồng vào tài sản cố định.
– Bước 1: Tính EBIT
– EBIT = Doanh thu – Chi phí sản xuất – Chi phí bán hàng
– EBIT = 150 triệu – 80 triệu – 12 triệu = 58 triệu đồng
– Bước 2: Tính Lợi nhuận sau thuế
– Lợi nhuận sau thuế = EBIT – Lãi vay – Chi phí quản lý
– Lợi nhuận sau thuế = 58 triệu – 6 triệu – 18 triệu = 34 triệu đồng
– Bước 3: Tính FCF
– FCF = Lợi nhuận sau thuế + Khấu hao – Đầu tư vào tài sản cố định
– FCF = 34 triệu + 25 triệu – 25 triệu = 34 triệu đồng
Bài Tập 3: Tính FCF cho Công Ty C
Công Ty C có doanh thu 200 triệu đồng, với chi phí sản xuất 100 triệu đồng, chi phí bán hàng 15 triệu đồng và chi phí quản lý 22 triệu đồng. Công ty cũng phải trả 7 triệu đồng lãi vay và đã đầu tư 30 triệu đồng vào tài sản cố định.
– Bước 1: Tính EBIT
– EBIT = Doanh thu – Chi phí sản xuất – Chi phí bán hàng
– EBIT = 200 triệu – 100 triệu – 15 triệu = 85 triệu đồng
– Bước 2: Tính Lợi nhuận sau thuế
– Lợi nhuận sau thuế = EBIT – Lãi vay – Chi phí quản lý
– Lợi nhuận sau thuế = 85 triệu – 7 triệu – 22 triệu = 56 triệu đồng
– Bước 3: Tính FCF
– FCF = Lợi nhuận sau thuế + Khấu hao – Đầu tư vào tài sản cố định
– FCF = 56 triệu + 30 triệu – 30 triệu = 56 triệu đồng
Thông qua việc thực hành các bài tập này, bạn sẽ có cơ hội làm quen và hiểu rõ hơn về quy trình tính FCF, từ đó có thể áp dụng vào các tình huống thực tế khác nhau trong lĩnh vực tài chính và đầu tư.
Cách tính Operating Cash Flow (OCF)
OCF (Operating Cash Flow) là một chỉ số quan trọng trong tài chính doanh nghiệp, cho phép đánh giá khả năng sinh tiền từ hoạt động kinh doanh. Để tính toán OCF, bạn sẽ sử dụng công thức: OCF = EBIT + Depreciation – Taxes + Change in Working Capital.
Đầu tiên, bạn cần xác định EBIT (Earnings Before Interest and Taxes), tức là lợi nhuận trước lãi vay và thuế. Tiếp theo, bạn cộng thêm khoản khấu hao (Depreciation) và trừ đi số thuế (Taxes) mà doanh nghiệp phải nộp. Cuối cùng, bạn cần tính toán sự thay đổi trong vốn lưu động (Change in Working Capital), bao gồm các yếu tố như tiền mặt, hàng tồn kho và các khoản phải thu.
Để thực hiện quá trình này một cách hiệu quả, bạn có thể làm theo các bước sau:
1. Xác định EBIT: Bắt đầu bằng cách lấy lợi nhuận gộp rồi trừ đi chi phí bán hàng, chi phí quản lý và các chi phí khác để có được lợi nhuận trước lãi và thuế.
2. Cộng với Depreciation: Thêm vào EBIT số tiền khấu hao mà doanh nghiệp đã ghi nhận trong kỳ.
3. Trừ đi Taxes: Tính toán và trừ đi số thuế phải trả để có được giá trị thực.
4. Tính Change in Working Capital: Xác định sự thay đổi trong tài sản lưu động, bao gồm tiền mặt, hàng tồn kho và các khoản phải thu, để có cái nhìn rõ ràng về vốn lưu động.
Sau khi thực hiện đầy đủ các bước này, bạn sẽ có được OCF một cách chính xác. Chỉ số OCF này rất quan trọng, giúp doanh nghiệp đánh giá khả năng thanh toán nợ, thực hiện các khoản đầu tư và trả cổ tức cho cổ đông.

Tóm lại, quản lý dòng tiền (Cash Flow) đóng vai trò cực kỳ quan trọng trong hoạt động tài chính của doanh nghiệp, ảnh hưởng đến khả năng phát triển và duy trì sự ổn định. Qua các phần đã trình bày, từ khái niệm cơ bản đến các công thức tính toán cụ thể như Free Cash Flow và Operating Cash Flow, chúng ta đã có cái nhìn toàn diện về cách thức quản lý và tối ưu hóa dòng tiền. Việc nắm vững và áp dụng đúng các công thức này không chỉ giúp doanh nghiệp hiểu rõ tình hình tài chính mà còn đưa ra các quyết định chiến lược đúng đắn trong bối cảnh thị trường đầy biến động.