Khấu hao là một khái niệm quan trọng trong lĩnh vực kinh tế và kế toán, liên quan đến việc phân bổ chi phí của tài sản qua thời gian sử dụng. Việc hiểu rõ về khấu hao không chỉ giúp doanh nghiệp quản lý tài sản một cách hiệu quả mà còn ảnh hưởng trực tiếp đến quyết định đầu tư và lập kế hoạch tài chính. Trong bài viết này, chúng ta sẽ khám phá chi tiết về định nghĩa khấu hao, tầm quan trọng và các phương pháp tính khấu hao khác nhau. Qua đó, người đọc sẽ có cái nhìn toàn diện hơn về khấu hao và ứng dụng của nó trong thực tiễn.
Giải định nghĩa về khấu hao
Khấu hao là một khái niệm quan trọng trong lĩnh vực kế toán và kinh tế, đóng vai trò trong việc phân bổ chi phí của tài sản cố định (TSCĐ) qua các kỳ kế toán khác nhau. Thông qua khấu hao, doanh nghiệp có thể phản ánh chính xác giá trị sử dụng thực tế của TSCĐ trong quá trình hoạt động kinh doanh. Mỗi tài sản cố định có thời gian sử dụng riêng biệt, và khấu hao cho phép phân bổ chi phí ban đầu vào các kỳ kế toán phù hợp với thời gian sử dụng thực tế của tài sản.
Tầm quan trọng của khấu hao thể hiện rõ nét trong việc giúp doanh nghiệp phản ánh chính xác các chi phí sản xuất và hoạt động kinh doanh. Thay vì phải ghi nhận toàn bộ chi phí mua sắm tài sản cố định trong một kỳ kế toán duy nhất, khấu hao cho phép phân bổ chi phí này dần dần theo thời gian sử dụng. Điều này không chỉ giúp doanh nghiệp theo dõi chi phí một cách hiệu quả mà còn góp phần nâng cao khả năng quản lý tài chính.
Tác động của khấu hao trong kinh tế và kế toán rất đáng kể. Trên một phương diện, khấu hao hỗ trợ doanh nghiệp tiết kiệm chi phí và tối ưu hóa hiệu suất sản xuất. Khi chi phí được phân bổ theo thời gian, doanh nghiệp có khả năng dự đoán và kiểm soát chi phí sản xuất tốt hơn. Hơn nữa, khấu hao cũng có ảnh hưởng rõ rệt đến quyết định đầu tư của doanh nghiệp. Khi hiểu rõ chi phí khấu hao của một tài sản cố định, họ có thể đưa ra các quyết định đầu tư hợp lý và có chiến lược hơn.
Tóm lại, khấu hao không chỉ đơn thuần là một khái niệm trong kế toán mà còn là một công cụ quan trọng giúp doanh nghiệp quản lý và giám sát chi phí hiệu quả. Nó ảnh hưởng trực tiếp đến các quyết định đầu tư và quản lý tài sản cố định, từ đó nâng cao hiệu quả sản xuất và kinh doanh.
Trình bày công thức tính khấu hao
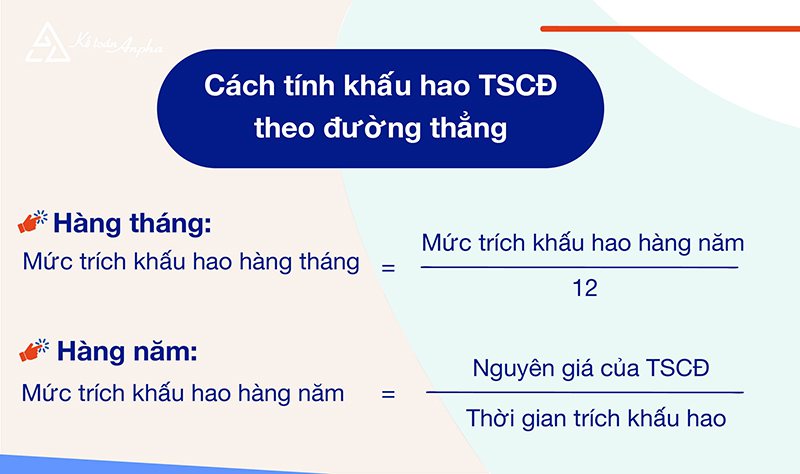
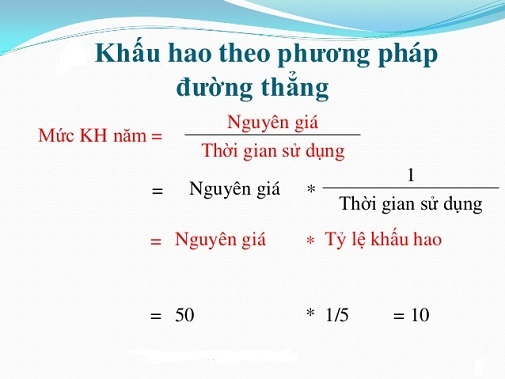
Khấu hao là một khái niệm quan trọng trong kế toán, phản ánh sự hao mòn của tài sản cố định (TSCĐ) theo thời gian sử dụng. Công thức tính khấu hao cơ bản thường dựa trên phương pháp tuyến tính, trong đó khấu hao hàng năm được xác định bằng cách chia tổng giá trị ban đầu của TSCĐ cho số năm sử dụng.
Chẳng hạn, nếu một doanh nghiệp đầu tư vào một máy móc với giá trị ban đầu là 1.000.000 đồng và dự kiến sử dụng trong 5 năm, khấu hao hàng năm sẽ được tính như sau: 1.000.000 đồng chia cho 5 năm, tương đương với 200.000 đồng mỗi năm. Điều này có nghĩa là hàng năm, doanh nghiệp cần trừ 200.000 đồng vào chi phí kinh doanh để phản ánh sự hao mòn của máy móc.
Để hiểu rõ hơn về cách tính khấu hao, có thể tham khảo các bước sau:
1. Đầu tiên, xác định giá trị ban đầu của TSCĐ, trong ví dụ này là 1.000.000 đồng.
2. Tiếp theo, xác định số năm mà TSCĐ sẽ được sử dụng, ở đây là 5 năm.
3. Tiến hành tính khấu hao hàng năm bằng cách chia giá trị ban đầu cho số năm sử dụng: 1.000.000 đồng chia 5 năm, kết quả là 200.000 đồng mỗi năm.
4. Cuối cùng, áp dụng khấu hao hàng năm vào chi phí kinh doanh để quản lý hiệu quả tài sản.
Nhờ sử dụng công thức này, doanh nghiệp có thể dễ dàng theo dõi và quản lý tài sản cố định, đồng thời đảm bảo rằng chi phí kinh doanh được phản ánh chính xác trong báo cáo tài chính. Công thức tính khấu hao không chỉ giúp doanh nghiệp quản lý chi phí mà còn là một yếu tố quan trọng trong việc lập kế hoạch tài chính và phân tích hiệu quả hoạt động kinh doanh.
Các phương pháp tính khấu hao phổ biến
Phương pháp tính khấu hao là một yếu tố quan trọng trong kế toán tài chính, hỗ trợ doanh nghiệp trong việc phân bổ chi phí mua sắm tài sản cố định (TSCĐ) vào các kỳ kế toán khác nhau. Trong đó, có hai phương pháp chính được áp dụng là phương pháp khấu hao tuyến tính và phương pháp khấu hao giảm dần.
Phương pháp khấu hao tuyến tính là một trong những phương pháp đơn giản nhất, cho phép doanh nghiệp phân bổ đều chi phí khấu hao trong suốt thời gian sử dụng của tài sản. Ví dụ, nếu doanh nghiệp đầu tư 100 triệu đồng vào một máy móc có thời gian sử dụng là 5 năm, thì mỗi năm sẽ khấu hao 20 triệu đồng.
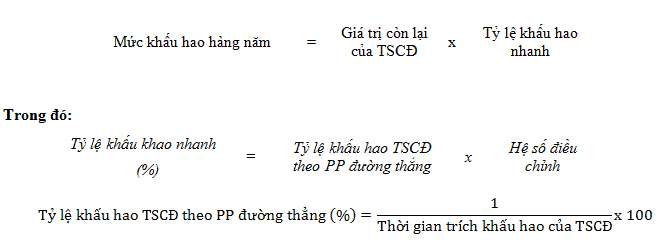
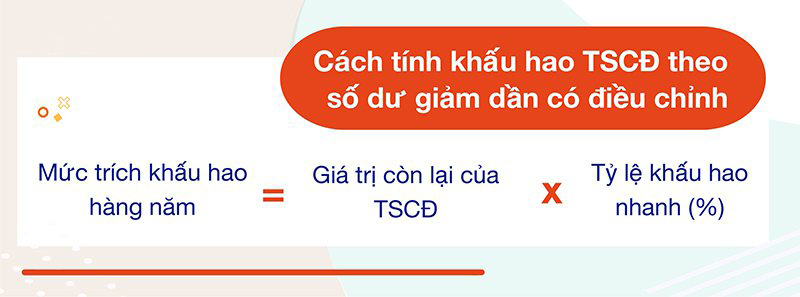
Ngược lại, phương pháp khấu hao giảm dần, hay còn gọi là phương pháp giảm dần theo số dư, phức tạp hơn. Phương pháp này cho phép chi phí khấu hao giảm dần dựa trên số dư còn lại của tài sản. Cụ thể, nếu doanh nghiệp mua máy móc giá 100 triệu đồng với thời gian sử dụng 5 năm, năm đầu tiên sẽ khấu hao 20 triệu đồng, năm thứ hai là 16 triệu đồng (tức là khấu hao trên nền tảng số dư còn lại), và tiếp tục như vậy cho đến khi tài sản được hoàn nguyên.
Khi so sánh giữa hai phương pháp này, phương pháp khấu hao tuyến tính dễ tính toán và đơn giản, nhưng không phản ánh chính xác mức độ sử dụng thực tế của tài sản. Trong khi đó, phương pháp khấu hao giảm dần giúp phản ánh đúng hơn mức độ sử dụng tài sản và hỗ trợ quản lý tài sản hiệu quả hơn. Tuy nhiên, phương pháp này cũng đòi hỏi nhiều dữ liệu hơn và tính toán phức tạp hơn. Do đó, doanh nghiệp cần cân nhắc tình hình tài chính và yêu cầu cụ thể để lựa chọn phương pháp tính khấu hao phù hợp nhất cho mình.
Áp dụng công thức để tính khấu hao vĩ mô
Khấu hao vĩ mô là một khái niệm thiết yếu trong kinh tế học, liên quan đến việc phân bổ chi phí sản xuất của doanh nghiệp hoặc nền kinh tế trong suốt vòng đời của tài sản cố định. Khấu hao vĩ mô giúp chúng ta hiểu rằng tài sản cố định không thể được sử dụng hết chỉ trong một năm tài chính, mà cần được phân bổ chi phí qua nhiều năm để phản ánh đúng giá trị sử dụng của nó.
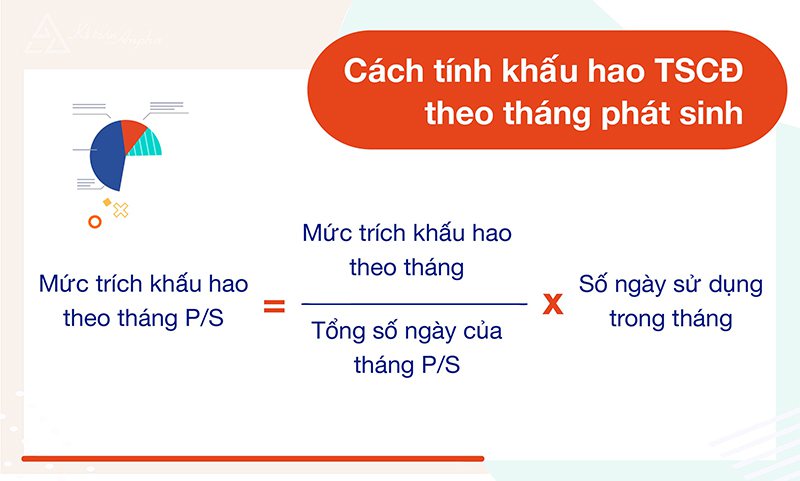
Công thức tính khấu hao vĩ mô thường dựa trên phương pháp khấu hao tuyến tính. Theo đó, chi phí khấu hao hàng năm được xác định bằng cách chia tổng chi phí sản xuất của tài sản cố định cho số năm dự kiến sử dụng. Chẳng hạn, nếu một doanh nghiệp đầu tư vào một máy móc với giá 100 triệu đồng và dự kiến sử dụng trong 5 năm, chi phí khấu hao hàng năm sẽ là 20 triệu đồng (100 triệu đồng chia cho 5 năm).
Việc tính khấu hao vĩ mô không chỉ giúp doanh nghiệp mà còn cả chính phủ, lập kế hoạch tài chính một cách hiệu quả hơn. Nó cho phép các bên liên quan dự đoán và quản lý chi phí sản xuất chính xác hơn. Hơn nữa, khấu hao vĩ mô đóng vai trò quan trọng trong việc đánh giá hiệu quả hoạt động kinh doanh và đưa ra quyết định đầu tư đúng đắn.
Phân tích về tính khấu hao tài sản cố định
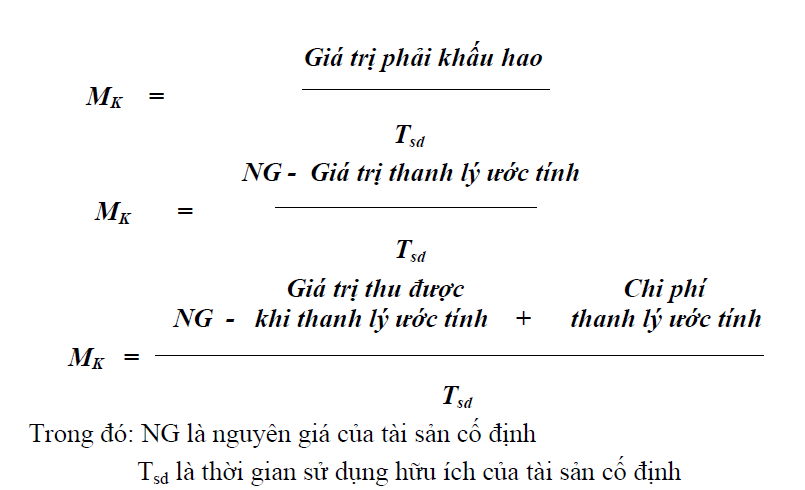
Khấu hao tài sản cố định là một phương pháp quan trọng trong kế toán, giúp phân bổ chi phí liên quan đến việc mua sắm và sử dụng tài sản cố định trong quá trình hoạt động kinh doanh. Công thức tính khấu hao cơ bản được thể hiện như sau: Khấu hao hàng năm = (Giá trị tài sản cố định – Giá trị còn lại) / Thời gian sử dụng. Ví dụ, nếu một doanh nghiệp đầu tư vào một máy móc với giá trị 10 triệu đồng và dự kiến sử dụng trong 5 năm, thì khấu hao hàng năm sẽ là (10 triệu – 0) / 5, tương đương với 2 triệu đồng mỗi năm.
Công thức tính khấu hao này có ứng dụng rộng rãi trong các doanh nghiệp, giúp họ xác định chi phí cố định hàng năm một cách chính xác, từ đó lập kế hoạch tài chính hiệu quả. Việc tính toán khấu hao cho phép doanh nghiệp dự đoán chi phí, tránh tình trạng phát sinh chi phí bất ngờ có thể ảnh hưởng xấu đến lợi nhuận. Hơn nữa, khấu hao còn giúp doanh nghiệp theo dõi và đánh giá hiệu suất sử dụng tài sản cố định, từ đó đưa ra các quyết định đầu tư hợp lý và thông minh hơn.

Hướng dẫn cách tính khấu hao máy móc, thiết bị
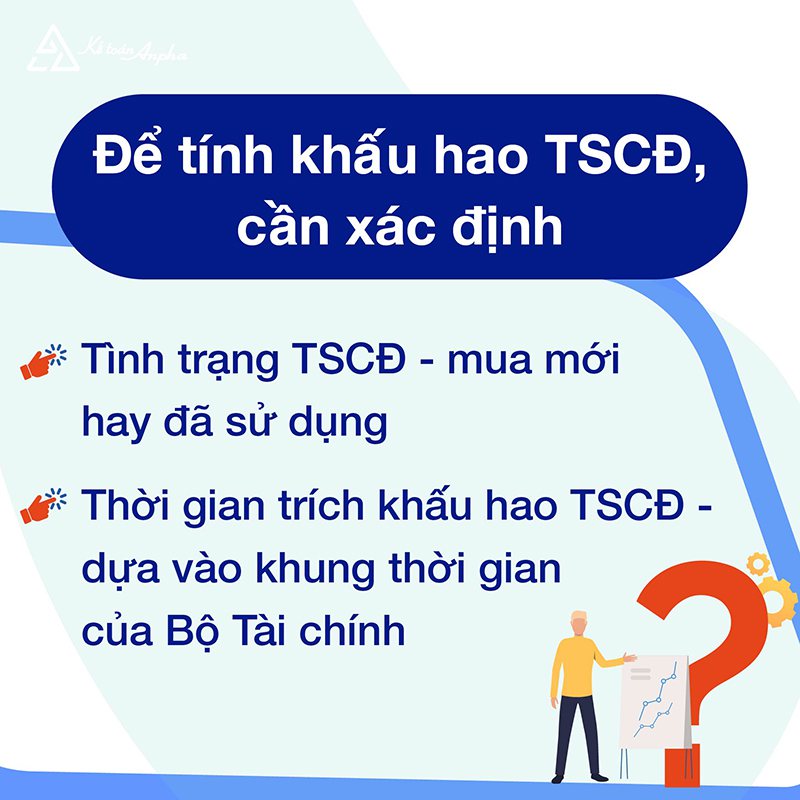
Khấu hao đóng vai trò quan trọng trong kế toán tài chính, giúp thể hiện sự giảm giá trị của tài sản cố định như máy móc và thiết bị theo thời gian. Để tính khấu hao một cách chính xác, bạn cần xác định giá trị ban đầu của tài sản, thời gian sử dụng và phương pháp khấu hao.
Đầu tiên, giá trị ban đầu của máy móc và thiết bị thường là chi phí mà doanh nghiệp bỏ ra để mua sắm hoặc xây dựng tài sản đó. Ví dụ, nếu một chiếc máy móc được mua với giá 10 triệu đồng, giá trị ban đầu của nó sẽ là 10 triệu đồng.
Tiếp theo, thời gian sử dụng tài sản thường được xác định theo năm. Nếu máy móc được sử dụng trong 5 năm, thì thời gian sử dụng sẽ là 5 năm.
Khi nói đến phương pháp khấu hao, có hai lựa chọn phổ biến: phương pháp tuyến tính và phương pháp giảm dần.
– Với phương pháp tuyến tính, khấu hao hàng năm được tính bằng giá trị ban đầu chia cho số năm sử dụng. Chẳng hạn, nếu bạn có máy móc trị giá 10 triệu đồng và thời gian sử dụng là 5 năm, thì khấu hao hàng năm sẽ là 2 triệu đồng (10 triệu chia 5 năm).
– Ngược lại, phương pháp giảm dần sử dụng một công thức phức tạp hơn. Theo đó, khấu hao hàng năm được tính bằng công thức A = P * (1 – (1 + r)^(-n)) / r, trong đó A là khấu hao hàng năm, P là giá trị ban đầu, r là lãi suất và n là số năm sử dụng. Mặc dù công thức này có khả năng phản ánh chính xác hơn sự giảm giá trị, nhưng nó thường phức tạp và ít được áp dụng hơn.
Để minh họa, giả sử bạn mua một máy móc với giá 10 triệu đồng và sử dụng trong 5 năm theo phương pháp tuyến tính. Khấu hao hàng năm sẽ là 2 triệu đồng, và đến cuối năm thứ 5, tổng khấu hao sẽ đạt 10 triệu đồng, thể hiện rõ sự giảm giá trị của máy móc qua thời gian sử dụng.
Tóm lại, việc áp dụng các công thức tính khấu hao cho máy móc và thiết bị không chỉ giúp doanh nghiệp theo dõi chính xác chi phí tài sản cố định mà còn hỗ trợ trong việc đưa ra những quyết định tài chính hợp lý hơn.
Bí quyết tính khấu hao tài sản hiệu quả
Để tính khấu hao tài sản một cách chính xác và hiệu quả, bạn cần hiểu rõ khái niệm cũng như các phương pháp liên quan đến việc tính khấu hao. Khấu hao được xem là quá trình phân bổ chi phí ban đầu của tài sản vào các kỳ kinh doanh khác nhau, nhằm phản ánh sự giảm giá trị của tài sản theo thời gian. Có hai phương pháp chính để tính khấu hao: phương pháp tuyến tính và phương pháp giảm dần.
Phương pháp tuyến tính là phương pháp đơn giản nhất, trong đó chi phí khấu hao được chia đều cho mỗi kỳ kinh doanh. Ví dụ, nếu một tài sản có giá trị 100 triệu đồng và thời gian sử dụng là 5 năm, thì hàng năm bạn sẽ khấu hao 20 triệu đồng.
Trong khi đó, phương pháp giảm dần cho phép chi phí khấu hao giảm dần theo thời gian. Đây là phương pháp thường được áp dụng cho các tài sản có giá trị cao và thời gian sử dụng dài. Bạn có thể áp dụng các công thức như giảm dần tuyến tính hoặc giảm dần theo số dư để thực hiện tính toán này.
Để tối ưu hóa việc tính khấu hao, có một số mẹo bạn nên lưu ý. Đầu tiên, hãy lập kế hoạch tài chính chi tiết trước khi mua tài sản, bao gồm chi phí ban đầu, thời gian sử dụng và phương pháp khấu hao phù hợp. Thứ hai, việc sử dụng phần mềm kế toán sẽ giúp bạn tự động hóa và theo dõi chi phí khấu hao một cách chính xác hơn. Cuối cùng, đừng quên kiểm tra và cập nhật thường xuyên giá trị tài sản cũng như phương pháp khấu hao để đảm bảo hiệu quả trong quản lý tài chính.
Hiểu rõ các phương pháp tính khấu hao và các mẹo nêu trên sẽ giúp bạn thực hiện công tác này một cách chính xác và hiệu quả, từ đó nâng cao khả năng quản lý tài chính cho doanh nghiệp của mình.
Tổng hợp bài tập về tính khấu hao tài sản cố định
Để thực hành khấu hao tài sản cố định, bước đầu tiên là phân loại các loại tài sản này. Tài sản cố định thường gồm các hạng mục như đất đai, công trình xây dựng, thiết bị máy móc và phương tiện vận tải. Mỗi loại tài sản có thời gian sử dụng và mức độ hao mòn đa dạng.
Ví dụ về các loại tài sản cố định và thời gian sử dụng của chúng như sau:
– Đất đai: Không có thời gian sử dụng xác định rõ ràng, vì loại tài sản này có thể được khai thác vĩnh viễn.
– Công trình xây dựng: Thời gian sử dụng dao động từ 20 đến 50 năm, tùy thuộc vào chất lượng công trình và mục đích sử dụng.
– Thiết bị máy móc: Thời gian sử dụng thường từ 5 đến 15 năm, tùy thuộc vào công nghệ và cường độ hao mòn.
– Phương tiện vận tải: Thời gian sử dụng thường từ 5 đến 10 năm, tùy thuộc vào loại xe và mức độ sử dụng.
Khấu hao tài sản cố định được tính dựa trên giá trị ban đầu và thời gian sử dụng dự kiến. Có nhiều phương pháp để tính khấu hao, bao gồm phương pháp tuyến tính, phương pháp giảm dần và phương pháp đường cong, mỗi phương pháp sẽ cho ra kết quả khác nhau về mức khấu hao hàng năm.
Một số bài tập thực hành mà bạn có thể áp dụng để hiểu rõ hơn về công thức tính khấu hao như sau:
1. Tính khấu hao cho một chiếc xe ô tô với giá trị ban đầu là 100 triệu đồng và thời gian sử dụng 5 năm. Bạn có thể sử dụng phương pháp tuyến tính để tính khấu hao hàng năm.
2. Tính khấu hao cho một máy móc có giá trị ban đầu 50 triệu đồng và thời gian sử dụng 10 năm, sử dụng phương pháp giảm dần để tìm ra khấu hao hàng năm.
3. Tính khấu hao cho một công trình xây dựng với giá trị ban đầu 200 triệu đồng và thời gian sử dụng 20 năm. Sử dụng phương pháp đường cong để tính khấu hao hàng năm.
Khi thực hành các bài tập này, bạn sẽ có cơ hội nắm vững hơn về công thức tính khấu hao tài sản cố định và áp dụng chúng vào thực tế kinh doanh một cách hiệu quả.
Bài tập về tính khấu hao theo phương pháp số dư giảm dần
Để hiểu và áp dụng phương pháp tính khấu hao theo số dư giảm dần, người quan tâm có thể thực hiện các bài tập sau. Giả định một tài sản cố định có giá trị ban đầu là 100.000 đồng, thời gian sử dụng là 5 năm và giá trị còn lại sau 5 năm là 10.000 đồng.
Bài Tập 1: Tính Khấu Hao
– Bước 1: Xác định số khấu hao hàng năm bằng công thức: \( \text{Khấu hao hàng năm} = \frac{\text{Giá trị ban đầu} – \text{Giá trị còn lại}}{\text{Thời gian sử dụng}} \).
– Bước 2: Tính toán số khấu hao hàng năm: \( \frac{100.000 – 10.000}{5} = 18.000 \) đồng/năm.
– Bước 3: Lập bảng tính khấu hao hàng năm cho 5 năm.
Bài Tập 2: Tính Tổng Khấu Hao
– Bước 1: Tính tổng số khấu hao trong 5 năm bằng cách nhân số khấu hao hàng năm với số năm sử dụng: \( 18.000 \times 5 = 90.000 \) đồng.
– Bước 2: Kiểm tra lại bằng cách cộng dồn số khấu hao hàng năm để đảm bảo tính chính xác.
Bài Tập 3: Tính Giá Trị Còn Lại Sau Nhiều Năm
– Bước 1: Xác định giá trị còn lại sau n năm bằng công thức: \( \text{Giá trị còn lại} = \text{Giá trị ban đầu} – (\text{Số năm sử dụng} \times \text{Số khấu hao hàng năm}) \).
– Bước 2: Tính toán giá trị còn lại sau 3 năm: \( 100.000 – (3 \times 18.000) = 54.000 \) đồng.
Bài Tập 4: Ứng Dụng Trong Thực Tế
– Bước 1: Áp dụng phương pháp tính khấu hao vào các tài sản cố định như máy móc, thiết bị và nhà xưởng.
– Bước 2: Sử dụng bảng tính để theo dõi và cập nhật số khấu hao hàng năm.
Thực hiện các bài tập này sẽ giúp người quan tâm nắm vững phương pháp tính khấu hao theo số dư giảm dần và áp dụng hiệu quả trong các tình huống thực tế.
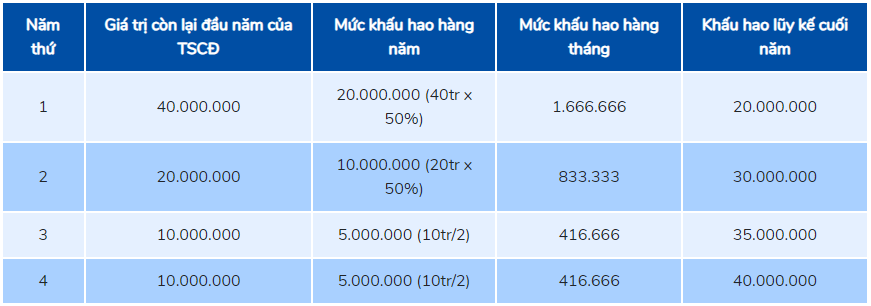
Tổng kết, khấu hao là một khái niệm quan trọng trong kế toán và kinh tế, ảnh hưởng trực tiếp đến việc định giá tài sản và quản lý vốn. Qua những phần trình bày chi tiết về định nghĩa, công thức, các phương pháp tính khấu hao, cũng như ứng dụng thực tiễn trong việc tính khấu hao tài sản cố định và máy móc, thiết bị, người đọc đã có cái nhìn rõ hơn về tầm quan trọng của kế toán khấu hao. Việc nắm vững các kỹ thuật và phương pháp chính xác không chỉ giúp doanh nghiệp tối ưu hóa chi phí mà còn nâng cao hiệu quả quản lý tài chính. Hy vọng bài viết này sẽ là nguồn tham khảo giá trị cho bạn đọc trong quá trình thực hành và áp dụng.